Avril a été le septième mois consécutif où l'IPC annuel a augmenté de plus de 6 %, un niveau élevé qui peut mettre à mal les budgets et l'épargne des ménages. Si elle se maintient pendant trois ans, une inflation de 6 % entraîne une perte de pouvoir d'achat de 17 % , après cinq ans, cette perte atteint 27 % et après dix ans, elle s'élève à 46 %.
Donc, ce que le rapport d'aujourd'hui a vraiment montré, c'est que l'inflation a déjà atteint un plateau intermédiaire dangereux. Et c'est avant que nous arrivions à des taux d'augmentation annuelle à deux chiffres, qui sont très certainement en train de prendre d'assaut le pipeline.
Variation Y/Y de l'IPC global :
- octobre : 6.22 % ;
- novembre : 6.81 % ;
- décembre : 7.04 % ;
- janvier : 7.48 % ;
- février : 7.87 % ;
- mars : 8.54 % ;
- Avril: 8.26%
L'un des indicateurs de la persistance des pressions inflationnistes à la hausse est que les composantes « alimentation » et « logement », qui représentent ensemble 46 % du poids de l'IPC, continuent d'afficher une tendance à la hausse rapide.
Depuis octobre dernier, les prix alimentaires ont bondi de 5.33 % sur une base Y/Y à 9.38 % en avril. Parallèlement, l'indice du logement s'est accéléré de 3.38 % à 5.14 %.
Variation en glissement annuel des indices de l'alimentation et du logement de l'IPC, octobre 2021-avril 2022
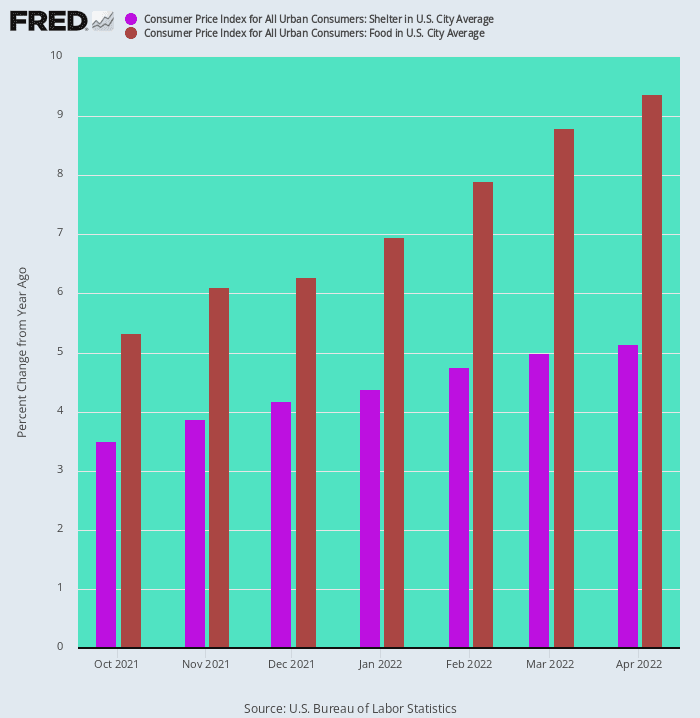
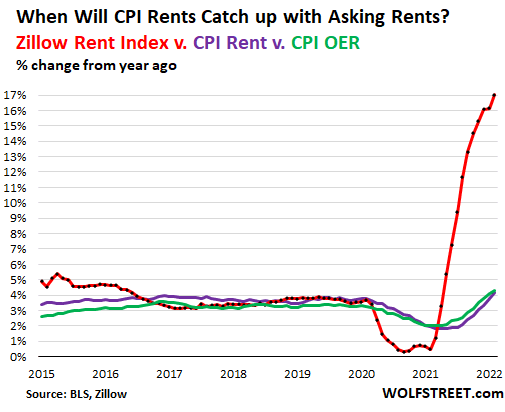
Il va sans dire que la hausse des prix mentionnée ci-dessus ne marque pas la fin de la flambée des prix de l'alimentation et du logement. Par exemple, les augmentations annuelles en avril de l'indice OER (loyer équivalent propriétaire) et de l'indice des loyers de base étaient respectivement de 4.79 % et 4.82 %. Pourtant, l'indice des loyers Zillow, très réputé, a progressé de 17 % le mois dernier.
Cependant, en raison des délais intégrés au processus de collecte des loyers du BLS, ce n'est qu'une question de temps avant que ces deux composantes du logement du BLS comblent l'écart avec les données basées sur le marché. Et ces deux postes représentent à eux seuls 31.4% de l'IPC global.
De même, l'alimentation connaît la poussée inflationniste la plus virulente depuis les années 1970. D'une année sur l'autre, voici quelques-unes des pressions évidentes dans le rapport d'avril sur l'IPC :
% de variation d'une année sur l'autre :
- Poisson : 13 % ;
- Bœuf : 14 % ;
- Café : 14 % ;
- Lait : 15 % ;
- Poulet : 15 % ;
- Bacon : 18 % ;
- Oeufs : 23 % ;
- Farine de blé : 33 % ;
Inutile de dire que les chiffres ci-dessus représentent des pressions inflationnistes qui ont déjà fait leur chemin dans les rayons des supermarchés. Mais remonter plus en amont jusqu'à l'IPP et les indices des matières premières pour les aliments révèle que les indices alimentaires de l'IPC n'ont en aucun cas atteint leur maximum.
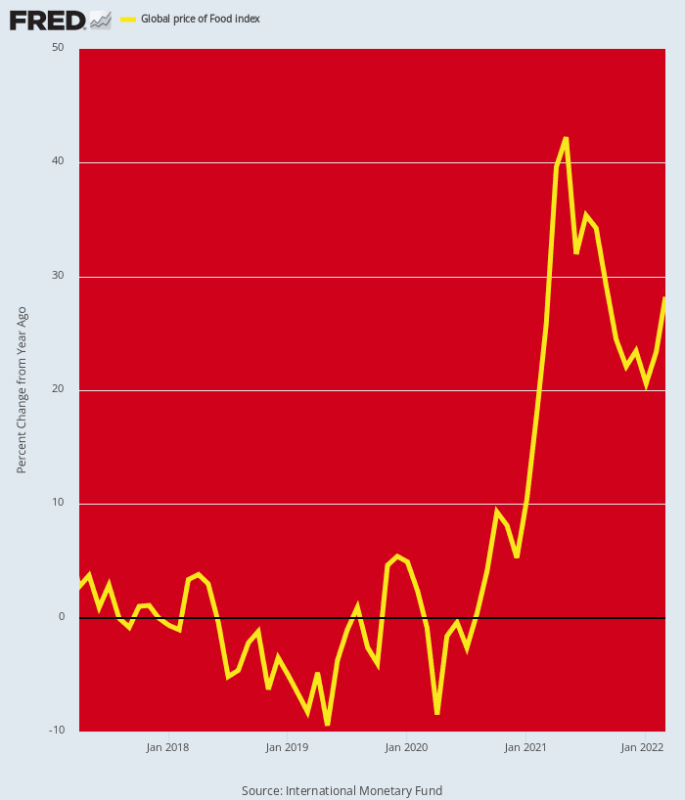
Au niveau des matières premières, l'indice mondial des produits alimentaires est toujours en hausse de 28 % par rapport à l'année précédente – un chiffre qui pourrait bien s'accélérer sensiblement d'ici la fin de l'année si la flambée des prix des engrais entraîne les réductions prévues des applications agricoles et donc une baisse significative des rendements cet automne.
Plus en aval, au niveau des prix à la production, la liste des articles qui croissent à des taux à deux chiffres continue de s'allonger, ce qui signifie que tout ralentissement de la hausse des prix des supermarchés est loin.
Changement de composant Y/Y PPI :
- Spaghettis/Macaronis : 10.3 % ;
- Laitue : 12.0 % ;
- Lait : 16.4 % ;
- Jus d'orange : 17.2 % ;
- Jambon : 17.7 % ;
- Beurre : 17.9 % ;
- Bacon : 19.4 % ;
- poulet : 20.3 % ;
- Bœuf : 24.2 % ;
- Sucre : 32.2 % ;
- Oeufs : 33.8 % ;
- Hot-dogs : 37.1 % ;
- Agneau : 43.8 % ;
- Huile de soja : 60.7 % ;
- Café : 70.6 %
Variation Y/Y de l'indice mondial des prix alimentaires
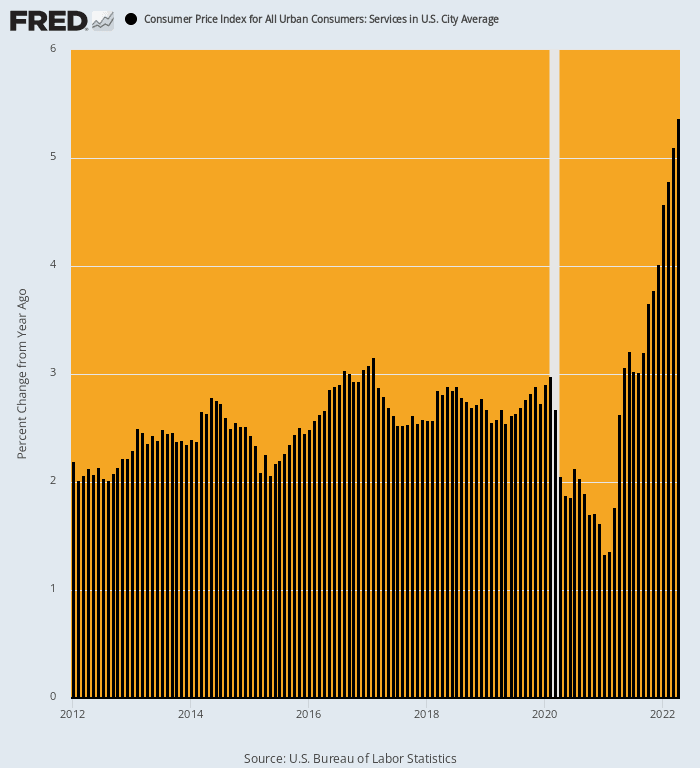
Un élément qui a récemment freiné la progression de l'IPC global a été la baisse temporaire des prix des services survenue pendant les mois de confinement strict de 2020. Par rapport aux hausses tendancielles d'environ 2.5 % enregistrées au cours des années de reprise entre 2012 et 2019, les composantes de l'IPC relatives aux services ont chuté jusqu'à 1.3 % en glissement annuel en janvier 2021.
Mais les retombées positives de la fermeture des lieux de rassemblement, imposée par l'État, appartiennent désormais au passé. Alors que l'indice global des services avait progressé de 2.63 % en avril 2021, il a bondi de 5.37 % le mois dernier , soit le double de son taux de l'année précédente. Les services représentent 62 % de l'IPC.
Variation Y/Y de l'indice des services de l'IPC, 2012-2022
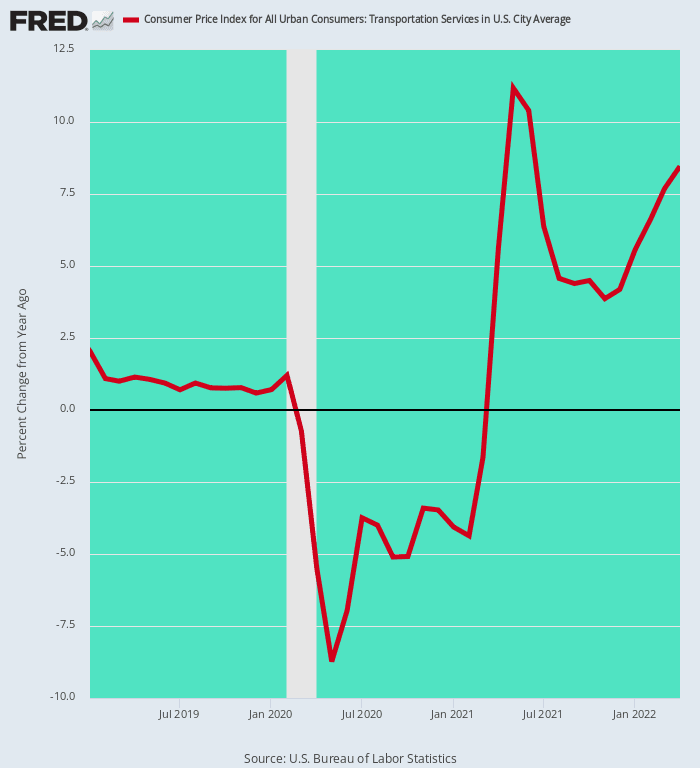
L'indice des services de transport offre un exemple éloquent de ce repli temporaire suivi d'une reprise vigoureuse dans le secteur des services. En raison de l'arrêt du trafic aérien et d'une grande partie des transports en commun au printemps et à l'été 2020, cet indice a chuté à -8.7 % en mai 2020 et est resté négatif en glissement annuel jusqu'en février 2021.
Mais la reprise des activités a permis aux tarifs et aux prix de se redresser plus que de manière significative. Les prix des billets d'avion ont augmenté de 33 % en avril, tandis que les services de transport dans leur ensemble ont progressé de 8.5 % sur un an. Encore une fois, l'important n'est pas tant la hausse d'avril 2022 que la disparition des effets ponctuels du confinement lié à la Covid-19, qui avaient temporairement fait baisser l'IPC global.
Variation Y/Y des services de transport, janvier 2019 à avril 2022
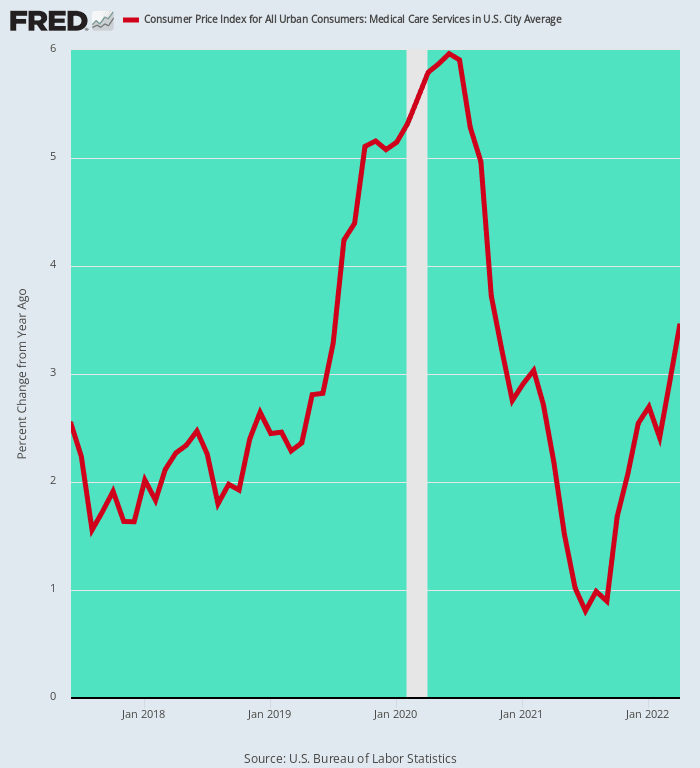
Le secteur des services médicaux, historiquement sujet à l'inflation, présente la même tendance, et ce de manière encore plus marquée. Après une hausse de 3.1 % par an entre 2012 et février 2020, l'arrivée de la pandémie de Covid-19 a littéralement fait basculer l'indice.
Dans un premier temps, le taux a grimpé jusqu'à 6.0 % en glissement annuel en juin 2020, en réponse à l'afflux massif de cas de Covid-19 dans le système de santé. Il a ensuite chuté brutalement suite à la suspension de nombreux services de santé non essentiels ordonnée par les autorités sanitaires. En juin 2021, ce taux était retombé à seulement 0.8 %, son niveau le plus bas depuis les années 1950.
Il va sans dire que ce soutien inconditionnel à l'IPC n'était pas destiné à durer. En avril 2022, la hausse annuelle atteignait à nouveau 3.5 % et il est fort probable qu'elle augmente encore.
Gain annuel de l'IPC des services médicaux, 2017-2022
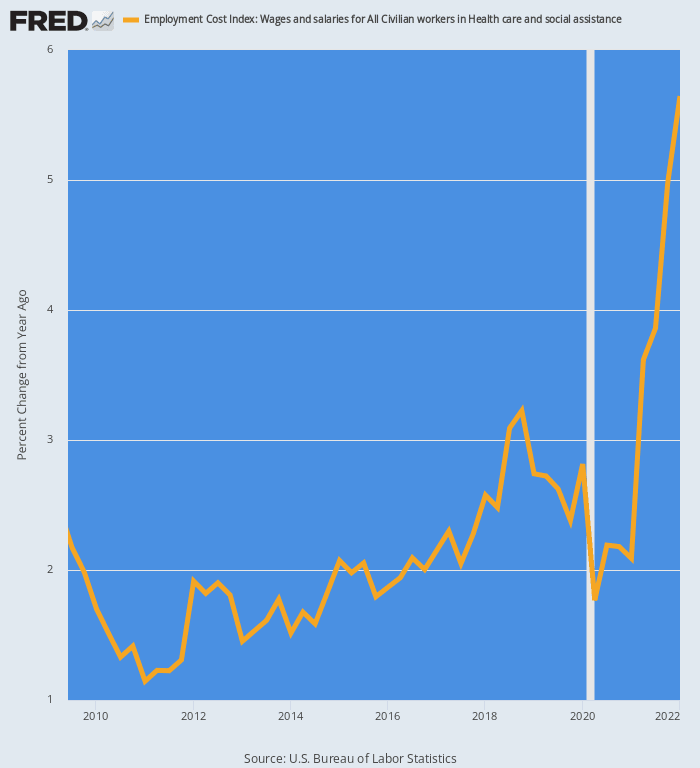
C’est d’autant plus vrai que les coûts de main-d’œuvre sont actuellement en forte hausse. Dans l’ensemble du secteur de la santé, l’indice des coûts d’emploi a augmenté de 5.6 % en glissement annuel au premier trimestre 2022 et continue de progresser en raison de la forte augmentation des coûts liés à la pénurie d’infirmières et d’autres professionnels de la santé.
Le graphique ci-dessous illustre le changement radical actuellement en cours. Entre le troisième trimestre 2009 et le quatrième trimestre 2019, les coûts d'indemnisation des soins de santé ont augmenté de 2 % par an. Nous estimons toutefois que d'ici la fin du deuxième trimestre 2022, le taux de croissance annuel sera trois fois supérieur, à 6 % ou plus.
Étant donné que la rémunération est de loin le coût le plus important pour les fournisseurs de soins de santé, ces derniers n'auront d'autre choix au cours des mois à venir que d'augmenter les prix et les honoraires de manière proportionnelle.
Variation annuelle de l'indice du coût de l'emploi pour les travailleurs de la santé et de l'assistance sociale, 2009-2022
Dans l'ensemble, le rapport d'avril sur l'IPC a rappelé une fois de plus que nous sommes dans un tout nouveau jeu de balle inflationniste. Dans le grand schéma de l'histoire, il s'avère que 2012-2019 a été une aberration, en raison du déplacement ponctuel de la production vers des chaînes d'approvisionnement mondiales à faible coût et de la frénésie massive d'impression monétaire mondiale des banques centrales qui ont fourni de nombreuses capital d'emprunt pour les investissements mondiaux dans les infrastructures, les matières premières, la fabrication et les transports.
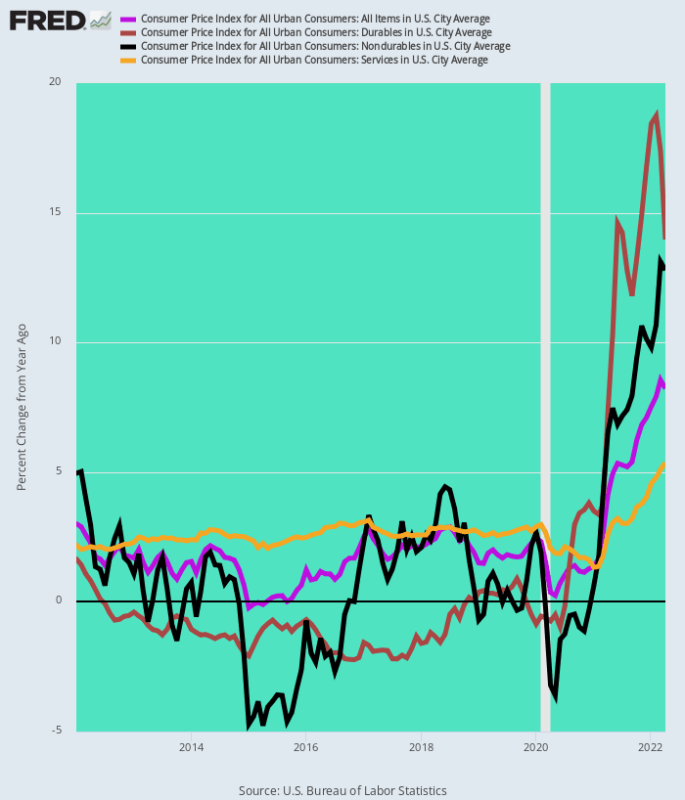
En conséquence, l'IPC global n'a atteint en moyenne que 1.6 % par an en raison d'une inflation négative des biens durables, de faibles augmentations tendancielles pour les produits de base et les biens non durables et de 2.6 % par an pour les services. En revanche, les gains Y / Y signalés ce matin pour avril 2022 se situent dans un stade différent.
L'ère bidon de « lowflation » de la Fed est révolue.
Augmentation annuelle 2012-2019 par rapport à l'augmentation annuelle d'avril 2022 :
- IPC Biens durables :-1.0 % contre +14.0 % ;
- IPC non durables : +0.3 % contre +12.8 % ;
- IPC Services : +2.6% vs +5.4% ;
- IPC global : +1.6% vs + 8.3%
Variation Y/Y de l'IPC et de ses principales composantes, 2012-2022
En bref, nous ne pouvons voir aucun soulagement à court terme de la tempête parfaite décrite ci-dessus. La répression de la Covid-XNUMX en Chine et la guerre en Ukraine continueront de bouleverser les chaînes d'approvisionnement et les marchés des produits de base, tandis que les services nationaux sont dans la course en raison des pénuries de main-d'œuvre induites par la politique budgétaire et de la hausse de l'inflation des coûts qui en résulte dans le secteur des services.
D'un autre côté, la Fed a fait son lit de demande excédentaire au cours d'années d'impression monétaire désordonnée. Maintenant, il n'a pas d'autre choix que de resserrer beaucoup plus agressivement et beaucoup plus longtemps que prévu par Wall Street et Washington.
Bien entendu, la tête de vapeur de gonflage décrite ci-dessus sera éventuellement soulagée. Autrement dit, par le remède séculaire de la récession et un doozy à cela.
Reproduit à partir du site de l'auteur.
Participez à la conversation
Publié sous un Licence internationale Creative Commons Attribution 4.0
Pour les réimpressions, veuillez rétablir le lien canonique vers l'original Brownstone Institute Article et auteur.