Qu'attendez-vous? Selon Joseph Biden, tel que transmis par le prompteur, nous sommes déjà en clair :
« Non », a répondu Biden lorsque Jake Tapper de CNN lui a demandé si les Américains devaient se préparer à une récession.
« Ce n'est pas encore arrivé », a ajouté le président plus tard. « Je ne pense pas qu'il y aura de récession. Si c'est le cas, ce sera une récession très légère. Autrement dit, nous connaîtrons un léger repli. »
Non, même pas proche. L'inflation virulente qui a été déclenchée dans le monde par les banques centrales et la machine de guerre de Washington est désormais si profondément enracinée qu'elle nécessitera ce que le secrétaire au Trésor du président Eisenhower appelait à l'époque "une récession à friser les cheveux" pour la mettre au pas. .
Le rapport sur l'IPP de septembre publié aujourd'hui devrait lever tout doute. En effet, la Fed a relevé ses taux d'intérêt de 300 points de base au cours des six derniers mois, et pourtant, les pressions inflationnistes en amont, reflétées par l'indice des prix à la production, sont restées parfaitement stables.
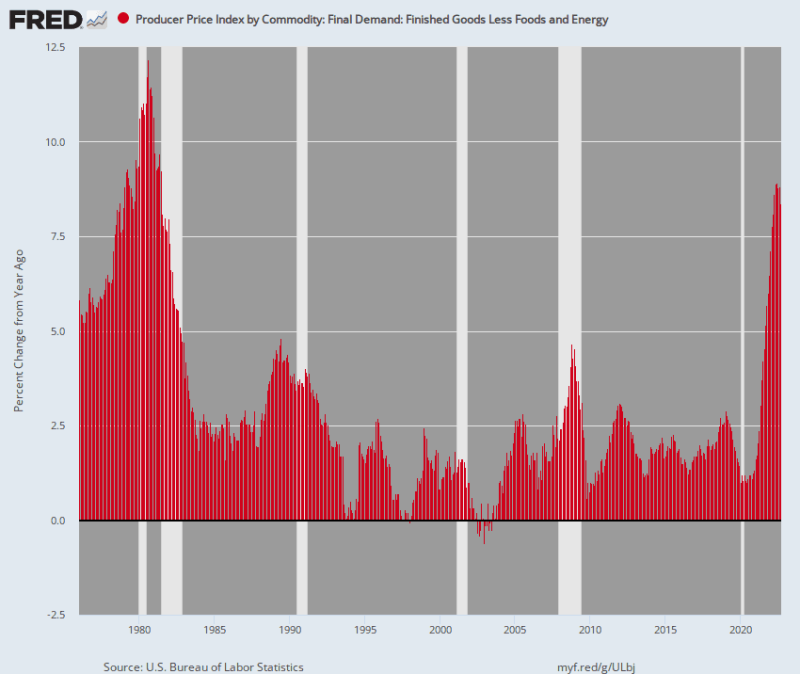
En réalité, l'inflation sous-jacente des produits finis, hors alimentation et énergie, s'est établie à 8.4 % en glissement annuel. Il s'agit du niveau le plus élevé depuis juillet 1981.
Certes, la politique monétaire agit avec un certain délai. Cependant, rien ne permet d'interpréter le graphique ci-dessous et de conclure que la Fed est sur le point d'achever sa lutte contre l'inflation. En réalité, du point bas (janvier 1976) au point haut (avril 1980) du cycle inflationniste des années 1970, la hausse de l'IPP sous-jacent a été de 600 points de base (passant de 5.0 % à 11.0 %).
En revanche, entre son point bas de février 2020 et septembre 2022, l'IPP de base a progressé de 740 points de base (passant de 1.0 % à 8.4 %) en glissement annuel. De plus, cette progression s'est produite en seulement 31 mois, contre 51 mois lors du cycle 1976-1980.
Donc, ce que nous avons est tout le contraire de la hideuse inflation « transitoire » de Powell. Nous parlons ici de ce que l'on appelle l'indice de base, excluant ainsi le cycle haussier encore plus vicieux de l'alimentation et de l'énergie.
Au fond donc, cette inflation est virulente, enracinée et ne va pas être facilement éliminée, même par un effondrement miraculeux des prix de l'essence ou des épiceries.
Indice des prix à la production de base pour les produits finis moins les aliments et l'énergie, 1976-2022
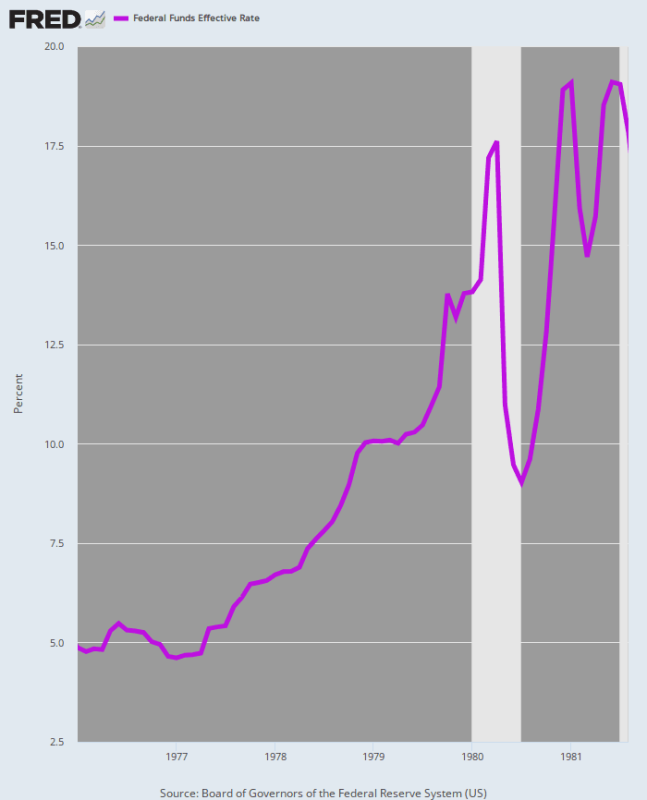
Dans ce contexte, il convient de rappeler ce qui s'est passé la dernière fois que la Fed a été confrontée à une hausse de plus de 600 points de base de l'inflation sous-jacente (IPP) : Volcker a relevé le taux des fonds fédéraux de 1 400 points de base, et non de seulement 300 ; et il a fallu six ans pour finalement ramener l'inflation à un niveau raisonnable.
Certes, nous n'avons aucune idée du niveau et du temps dont la Fed aura besoin pour maîtriser l'inflation au cours de ce cycle. Mais ce sera certainement bien au-delà de 300 points de base et la douleur s'étalera sur des années, et non sur des mois, comme cela a été le cas jusqu'à présent.
Taux des fonds fédéraux, janvier 1976 à août 1981
La raison pour laquelle l'inflation s'est avérée si insoluble pendant l'ère Volcker est que la stagflation s'est profondément ancrée dans l'économie, ce qui signifie que le type de récession "tout petit" dont Joe Biden parlait hier n'était pas à la hauteur de la tâche.
Le fait est que nous avons une démonstration historique de tir réel sur les raisons pour lesquelles les espoirs d'"atterrissage en douceur" de la Fed, des permabulls et de la foule de Biden sont de la pure fantaisie. Nous faisons référence au fait que Volcker a bel et bien orchestré une mini-récession au printemps 1980, mais cela n'a pas freiné la dynamique de l'inflation.
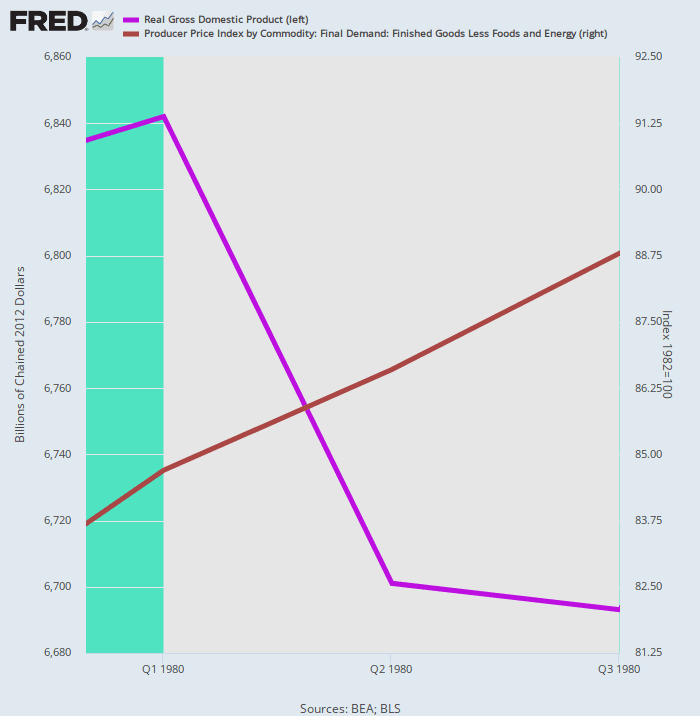
Comme l'illustre la courbe violette ci-dessous, le PIB réel a atteint son pic au premier trimestre 1980, avant de décliner jusqu'au troisième trimestre 1980, durant la mini-récession de Volcker. Au cours de cette période de deux trimestres, qualifiée de « brève et superficielle », le PIB réel s'est contracté de seulement 2.2 %. En revanche, le taux d'inflation (courbe marron) a continué d'augmenter, progressant à un rythme annualisé de 9.5 % sur la même période.
C'est-à-dire que la mule avait besoin d'un 2X4 plus fort entre les yeux, une thérapie dont Volcker s'est vite rendu compte qu'elle était inévitable.
PIB réel par rapport à l'IPP de base, T4-1979-T4 1980.
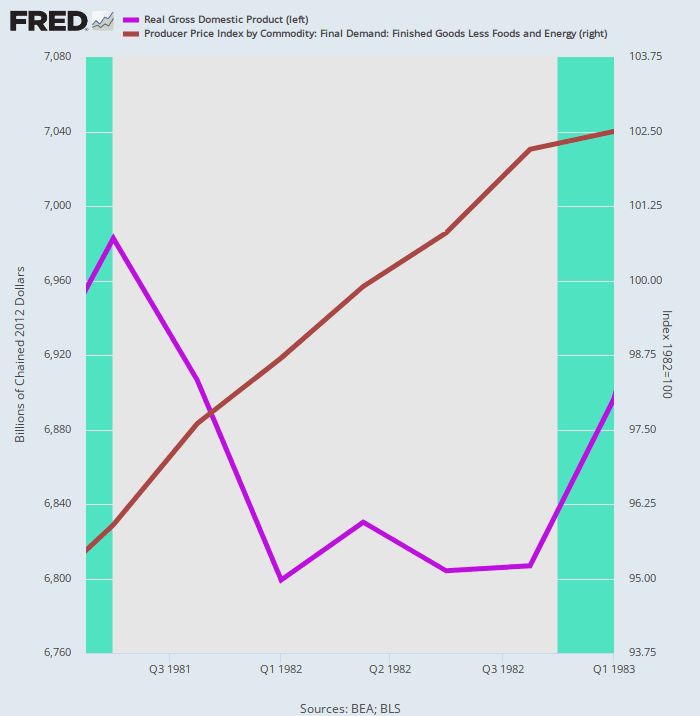
La deuxième phase des mesures Volcker contre l'inflation a de nouveau amputé la production réelle, de 2.6 % cette fois-ci entre le pic du troisième trimestre 1981 et le creux du quatrième trimestre 1982. Malgré cela, l'inflation a obstinément résisté à ces mesures récessionnistes, progressant à un taux annuel de 5.3 % durant les cinq trimestres de récession.
PIB réel par rapport à l'IPP de base, T3 1981 à T4 1982
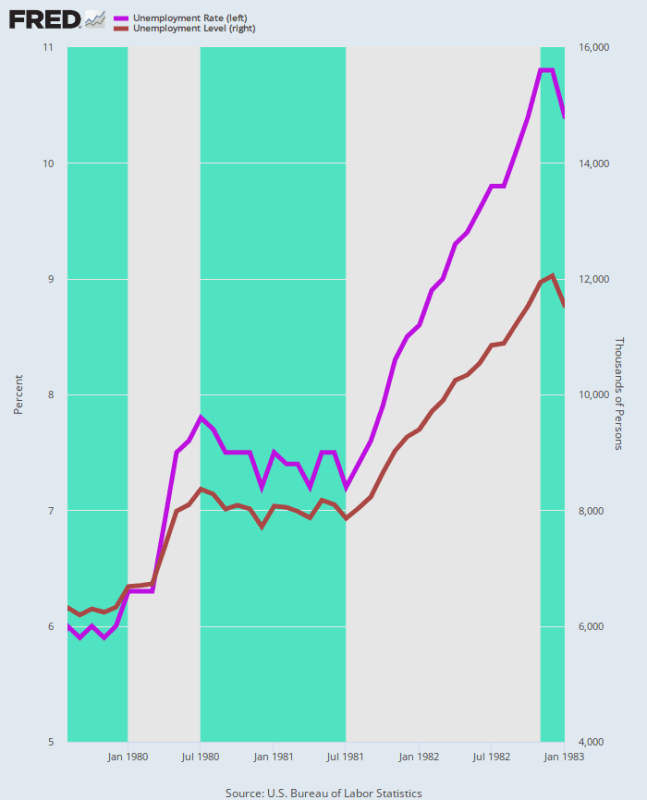
De plus, l'impact sur le marché du travail a été sévère. Au cours de la récession à double creux, le taux de chômage U-3 est passé de 6.0% en août 1979, lorsque Volcker a pris la direction du bâtiment Eccles, à 10.8% au plus bas de décembre 1982.
De même, le nombre de chômeurs a presque doublé durant cette période, passant de 6.3 millions à 12.1 millions. En conséquence, la purge de l'inflation virulente qui s'est ancrée dans le lien salaires-prix-coûts ne ressemblait en rien à la toute petite récession de Joe Biden, ni à «l'atterrissage en douceur» que les taureaux de Wall Street ne cessent de colporter.
Taux de chômage et niveau de chômage, août 1979 à janvier 1983
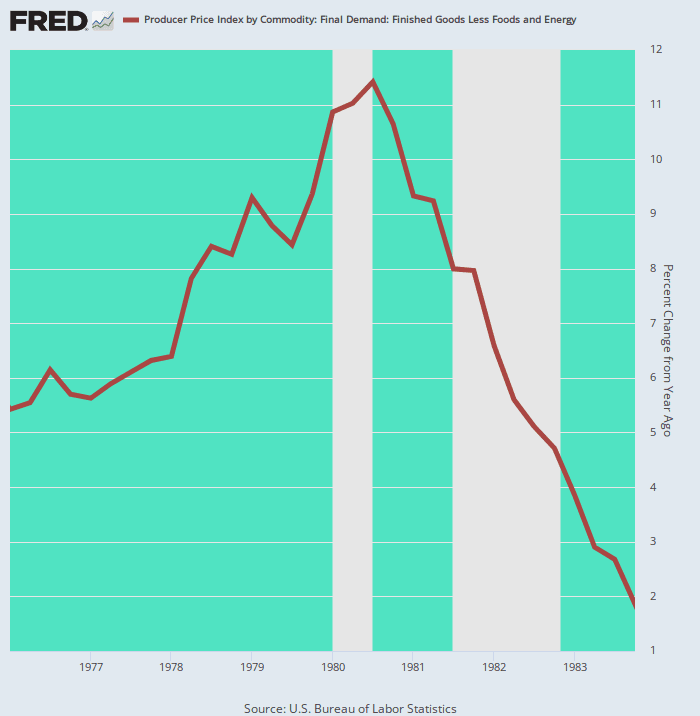
En l'occurrence, l'inflation de base de l'IPP n'est revenue dans la zone de 2.00 % qu'au quatrième trimestre de 4. Autrement dit, il a fallu à Volcker deux récessions et quatre ans pour ramener le taux de l'IPP de base à l'objectif d'inflation actuel de la Fed. Quelle que soit la définition du terme, ce n'est pas "court et superficiel".
Variation Y/Y du Core PPI, 1976 à 1983
En fin de compte, la conquête de l'inflation des années 1970 par Volcker a coûté cher à la macro-économie car il n'y avait pas d'alternative une fois la spirale inflationniste enracinée.
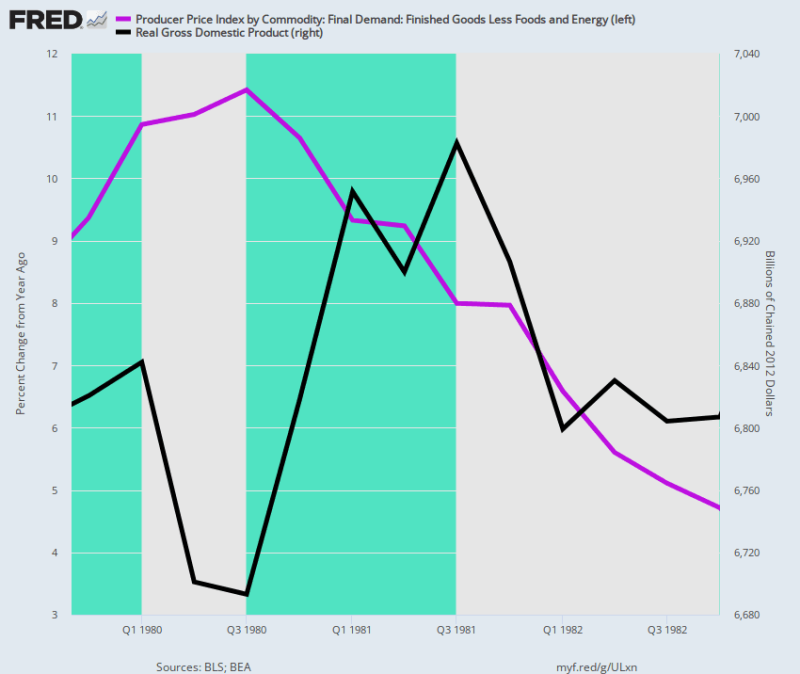
En fait, le graphique ci-dessous montre clairement le coût de la récession à double creux : à savoir, le PIB réel de 6.82 4 milliards de dollars au quatrième trimestre de 1979, lorsque Volcker a mis le frein monétaire, était encore à 6.81 4 milliards de dollars au quatrième trimestre de 1982, lorsque le l'économie a finalement touché le fond. C'est-à-dire trois années de croissance nette nulle de la production réelle.
Mais même dans ce cas, l'IPP de base - qui est inférieur à l'IPC - était toujours à 4.7 % au quatrième trimestre de 4. Par conséquent, Volcker n'a pas fait descendre le taux des fonds fédéraux sous 1982 % avant octobre 6.0.
Variation annuelle de l'IPP de base par rapport au niveau du PIB réel, T4 1979 à T4 1982
Inutile de dire que l'ère Volcker a prouvé que la « stagflation » est une bête tenace une fois qu'elle s'est frayé un chemin dans la structure des prix de l'économie. C'est pourquoi l'annonce d'aujourd'hui de Pepsi devrait avoir le dernier mot.
Le géant des boissons non alcoolisées et des collations a annoncé une croissance de ses revenus de 2022 % en 12 grâce à une augmentation de 17 % du prix moyen sur l'ensemble de son portefeuille de produits !
Les calculs parlent évidemment d'eux-mêmes, même si Pepsi a naturellement cherché à transformer la baisse de volume implicite de 5 % en une "légère baisse" du volume global des ventes,
En bref, une grave stagflation est arrivée. La Fed étant engagée dans une lutte acharnée pour maîtriser l'inflation, alors même que la production réelle fléchira pendant des mois, voire des années, nous doutons fort que la contraction économique enregistrée sous la présidence de Joe Biden soit qualifiée de « très légère récession » dans les livres d'histoire.
Republié depuis StockmansContraCorner
Participez à la conversation
Publié sous un Licence internationale Creative Commons Attribution 4.0
Pour les réimpressions, veuillez rétablir le lien canonique vers l'original Brownstone Institute Article et auteur.