Au cours des trois dernières années, Washington a commis trois erreurs catastrophiques.
Il s'agit notamment de:
- Les confinements draconiens à taille unique en réponse au Covid ;
- La folle bacchanale de 11 billions de dollars de paiement de relance monétaire et budgétaire conçue pour contrer les fermetures du côté de l'offre causées par la Virus Patrol ;
- La guerre des sanctions insensée contre la Russie, qui a fait exploser les marchés mondiaux des matières premières.
Les perturbations économiques et financières qui en résultent, à la fois mondiales et nationales, sont sans précédent et n'auraient pas pu survenir dans le pire des contextes. Les excès budgétaires et monétaires prolongés avant février 2020 étaient déjà destinés à générer une ère de jugement, avant même que Washington ne saute le requin après que la panique de Covid ait été déclenchée par Donald Trump en mars 2020.
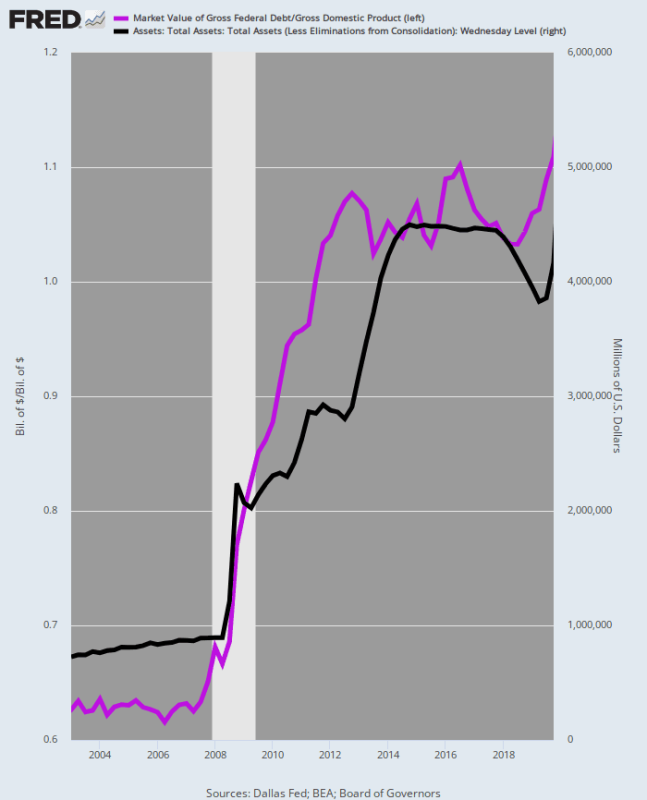
Considérons l'évolution des politiques budgétaires et monétaires entre 2003 et 2019. Durant ces 17 années, la part de la dette publique dans le PIB a grimpé en flèche, passant d'un niveau déjà élevé de 62 % à 111 %, et le bilan de la Réserve fédérale a explosé sous l'effet des plans de sauvetage de 2008-2009 et de l'assouplissement quantitatif qui a suivi, passant de 725 milliards de dollars à 4 200 milliards de dollars. Ce dernier montant intégrait un taux de croissance annuel de 11 % sur la période, soit près de trois fois le taux de croissance du PIB nominal (4 %) .
En un mot, les décideurs politiques de Washington avaient été sur une alouette imprudente pendant la majeure partie de deux décennies. Ce n'était qu'une question de temps avant qu'un renversement de politique inévitable vers la modération ne fasse s'effondrer la prospérité de Wall Street et de la rue principale.
Dette publique en % du PIB et bilan de la Fed, 2003-2019
Les livres d'histoire retiendront donc sûrement que c'est Trump qui a bêtement déclenché la bombe à retardement financière décrite ci-dessus. Sur la base des faits connus maintenant et des preuves disponibles à l'époque, les confinements prolongés ordonnés par Trump le 16 mars 2020 ont été l'un des actes les plus capricieusement destructeurs de l'État dans l'histoire moderne.
La raison est simple : le Covid était au mieux une super grippe qui n'a pas constitué à distance une menace existentielle de style peste noire pour la société américaine, et ne justifiait donc aucune intervention extraordinaire de « santé publique ». Le système de soins médicaux américain était plus que équipé pour gérer le nombre élevé de cas parmi les personnes âgées et les comorbidités qui se produisaient réellement.
En effet, le taux de létalité de l'infection (TLI) chez les moins de 70 ans s'est avéré si bas que les fermetures économiques brutales ordonnées par Donald Trump et sa cellule de crise sanitaire dirigée par Fauci équivalent à des crimes contre le peuple américain.
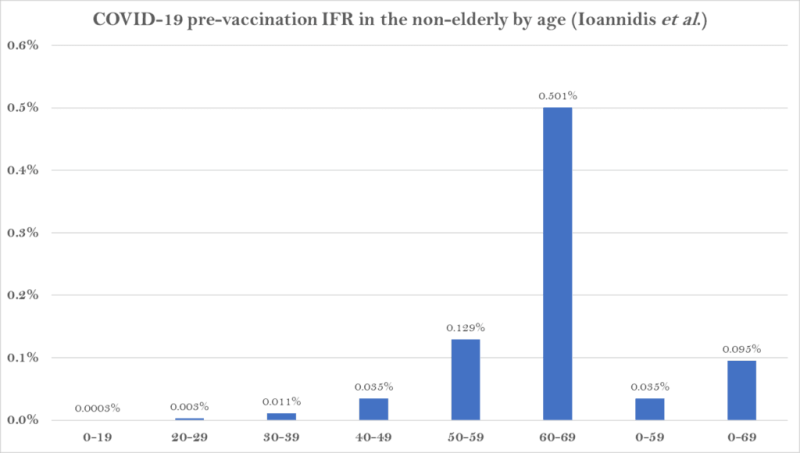
Une étude approfondie menée par le professeur Ioannidis et ses collègues, portant sur 31 études nationales de séroprévalence réalisées avant l'introduction de la vaccination, montre par exemple que le taux de létalité médian de la COVID-19 était estimé à seulement 0.035 % chez les personnes âgées de 0 à 59 ans et à 0.095 % chez celles âgées de 0 à 69 ans. Autrement dit, à peine 0,04 à 0,01 % des personnes infectées succombent à la maladie.
Une autre ventilation par groupe d'âge a révélé que l'IFR moyen était de :
- 0.0003% à 0-19 ans
- 0.003% à 20-29 ans
- 0.011% à 30-39 ans
- 0.035% à 40-49 ans
- 0.129% à 50-59 ans
- 0.501% à 60-69 ans.
Il n'y a tout simplement pas tourner autour du pot. Les verrouillages ont eu un impact sur les moyens de subsistance et la vie sociale principalement des populations en âge de travailler et des jeunes décrites ci-dessous, mais pas dans un million d'années si la main lourde de l'État devait peser sur leurs libertés ordinaires de mener la vie économique et sociale comme bon leur semblait .
La patrouille virale de Donald et Fauci ne s'en tire pas non plus au motif que ces faits décisifs sur le Covid n'étaient pas entièrement connus début mars 2020. Mais au contraire, les résultats d'une étude de cas d'incendie réel impliquant les 3,711 XNUMX passagers et membres d'équipage les membres du célèbre navire de croisière frappé et échoué, le Diamond Princess, étaient pleinement connus à l'époque, et ils étaient plus que suffisants pour étouffer l'hystérie du verrouillage.
À la fin de janvier et en février, le virus s'était propagé rapidement parmi la population nombreuse et rapprochée du navire de croisière, provoquant le test positif de près de 20% de la population, dont environ la moitié étaient symptomatiques. De plus, la population est plutôt âgée comme c'est normalement le cas sur les bateaux de croisière, avec 2,165 58 personnes soit 60 % de plus de 1,242 ans et 33 70 soit XNUMX % de plus de XNUMX ans.
Donc, s'il y avait un échantillon de population vulnérable, c'était celui-ci : c'est-à-dire une population bloquée de personnes principalement âgées dans les quartiers proches d'un bateau de croisière.
Mais hélas, le nombre de décès connus à bord du Diamond Princess au 13 mars 2020 n'était que de neuf, et finalement de 13, ce qui signifie que le taux de survie global de la population était de 99.8 % . De plus, ces neuf décès concernaient tous des personnes âgées de 70 ans et plus, ce qui porte le taux de survie, même pour la sous-population la plus vulnérable, à 99.3 %.
Et, bien sûr, pour les 2 469 personnes de moins de 70 ans à bord de ce navire, le taux de survie était, eh bien , de 100 %.
C'est vrai. Donald Trump et son gendre au-dessus de sa tête, Jared Kushner, savaient ou auraient dû savoir que le taux de survie de la population de moins de 70 ans sur le Diamond Princess était de 100%, et qu'il y avait aucune urgence publique grave de quelque manière que ce soit.
Dans ces conditions, quiconque ayant une familiarité passagère avec les principes de la liberté constitutionnelle et les exigences des marchés libres aurait envoyé le Dr Fauci, le Dr Birx et le reste des accapareurs de pouvoir de la santé publique faire leurs valises.
Ce que Donald et Jared n'ont pas fait. Au lieu de cela, ils ont été menés par le nez pendant des mois par l'horrible équipage de Fauci parce que, fondamentalement, Trump et Kushner étaient des chercheurs de pouvoir et des égocentriques, pas des républicains et certainement pas des conservateurs.
L'épave économique inutile qui en résulte est presque indescriptible. Voici quatre mesures qui montrent que la chute instantanée de l'activité économique déclenchée par les confinements était tout simplement hors du commun par rapport à toute histoire antérieure.
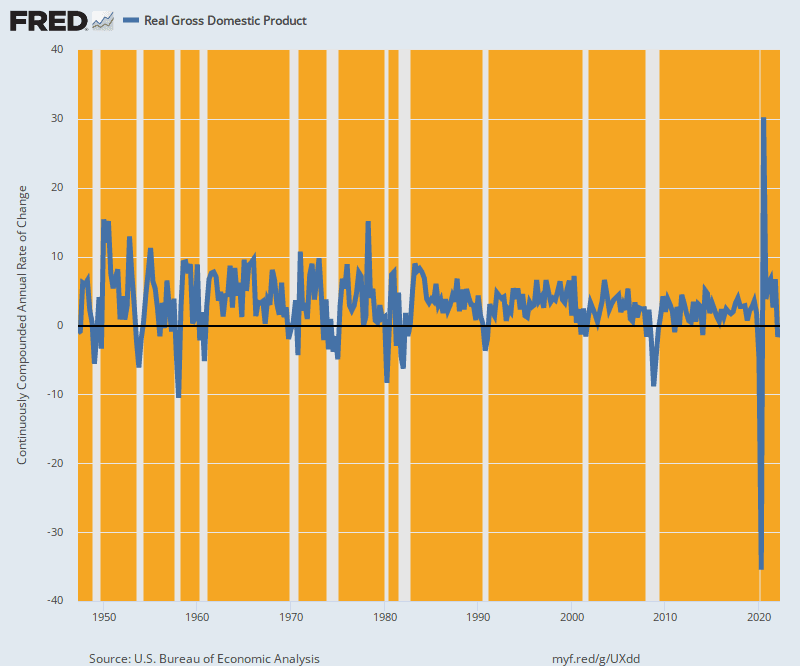
Au cours du deuxième trimestre 2020, par exemple, le PIB réel a chuté de 35 % en rythme annuel, laissant loin derrière lui les baisses enregistrées lors des 11 récessions d'après-guerre précédentes (colonnes grises).
Variation annualisée du PIB réel, 1947 à 2022
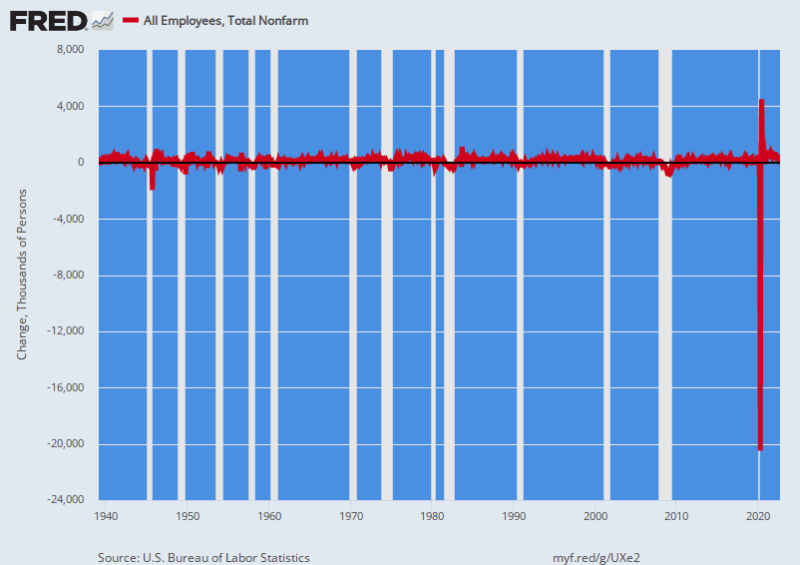
De même, la baisse de l'emploi au deuxième trimestre a touché un tout autre secteur. En avril 2020, l'économie américaine a perdu 20.5 millions d'emplois salariés, soit 28 fois plus que la pire perte d'emplois enregistrée lors de la Grande Récession de février 2009 (-2 747,000).
Variation mensuelle de la masse salariale non agricole, 1939-2022
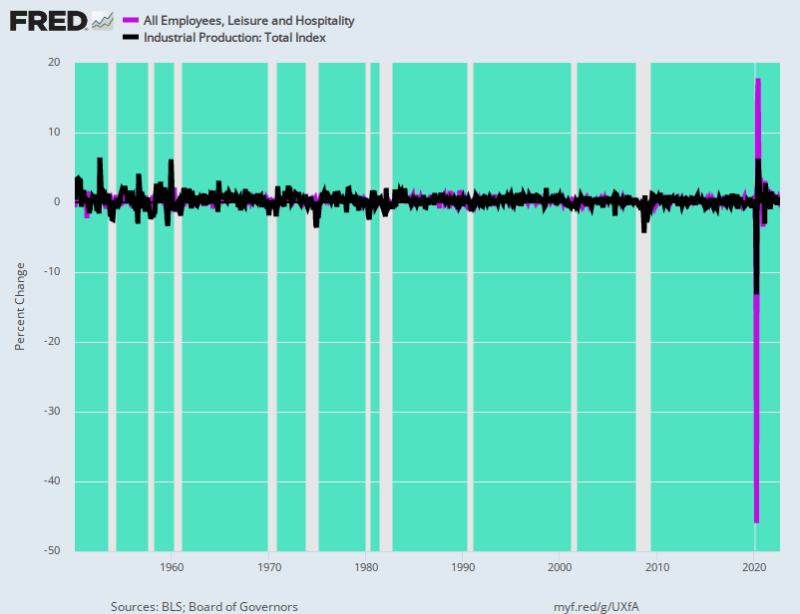
Même la production industrielle (ligne noire), qui n'a pas été aussi fortement touchée que les secteurs des loisirs et de l'hôtellerie (L&H) et des autres services, a chuté de 13 %, soit près de 4 fois plus que pendant le pire mois de la Grande Récession.
Dans le même temps, les effectifs au cœur même des confinements — restaurants, bars, hôtels et complexes touristiques (ligne violette) — ont chuté de façon spectaculaire de 46 % en avril 2020, soit 50 fois plus que toute baisse mensuelle précédente.
Variation mensuelle de la production industrielle et de la masse salariale des loisirs et de l'hôtellerie, 1950-2022
Appeler ce qui précède un «choc du côté de l'offre» n'est guère une description adéquate. Donald Trump a littéralement décimé le côté production de l'économie américaine parce qu'il n'avait pas le courage, les connaissances et les principes politiques nécessaires pour repousser l'attaque étatique de Fauci contre l'économie de marché américaine.
Mais ce qui est arrivé par la suite était en fait pire. Le Donald ne se souciait pas de la rectitude budgétaire et de l'augmentation de la dette publique qui était déjà en place ; et avait en fait exigé maintes et maintes fois des tirages d'argent encore plus flagrants que ceux que le navire des imbéciles du bâtiment Eccles imposait déjà à l'économie américaine.
Il a donc grimpé bruyamment à bord alors que les politiciens paniqués de Capitol Hill et les imprimeurs de billets de la Fed ont ouvert les vannes de relance comme jamais auparavant. La catastrophe qui en résulte revient maintenant à la maison, Joe Biden étant le gars de chute disponible, et à juste titre, étant donné les dommages aggravés causés par sa guerre par procuration vraiment idiote contre la Russie et l'attaque connexe de la guerre des sanctions contre le système mondial de commerce et de paiement. .
Pourtant, à la fin de la journée, la catastrophe qui se déroule actuellement a été déclenchée par le Donald du brassage fiscal et monétaire combustible dont il a hérité.
Et sa domination actuelle du GOP vous dit tout ce que vous devez savoir sur ce qui nous attend. L'ancien "parti conservateur" dans la gouvernance économique de l'Amérique est devenu à peu près aussi inutile pour la tâche que les tétines d'un sanglier.
The Aftermath
Inutile de dire que la chute annualisée de 35 % du PIB réel au cours du deuxième trimestre 2 n'a pas été causée par l'essoufflement soudain de la « demande globale ». En fait, cet effondrement sans précédent de l'activité économique n'avait rien à voir avec les modèles keynésiens dominants axés sur la demande.
Au contraire, la contraction de Covid concernait uniquement l'offre. Ce dernier avait été directement martelé par des singes non pas par des consommateurs et des dépensiers réticents, mais par la Virus Patrol en maraude qui fermait des restaurants, des bars, des gymnases, des terrains de balle, des cinémas, des centres commerciaux et d'innombrables autres via des ordres directs de «commande et contrôle» de l'état.
Certes, lorsque vous licenciez 20.5 millions de travailleurs en un seul mois (avril 2020), par exemple, cela entraîne une diminution du pouvoir d'achat des ménages. Mais c'était aussi un cas où la loi de Say obtenait son dû. La diminution de l'offre réduisait sa propre demande.
En effet, la perte dérivée de « demande globale » en avril 2020 et dans les mois qui ont suivi immédiatement suivait la perte antérieure de production et de revenus. Par conséquent, la solution keynésienne consistant à reconstituer la demande perdue avec des paiements de transfert gouvernementaux, ne promettait que de réduire les stocks existants, d'attirer davantage d'importations en provenance d'économies moins contraintes par l'offre à l'étranger et finalement de gonfler le prix des approvisionnements existants - qu'ils proviennent des stocks, de la production nationale ou source à l'étranger.
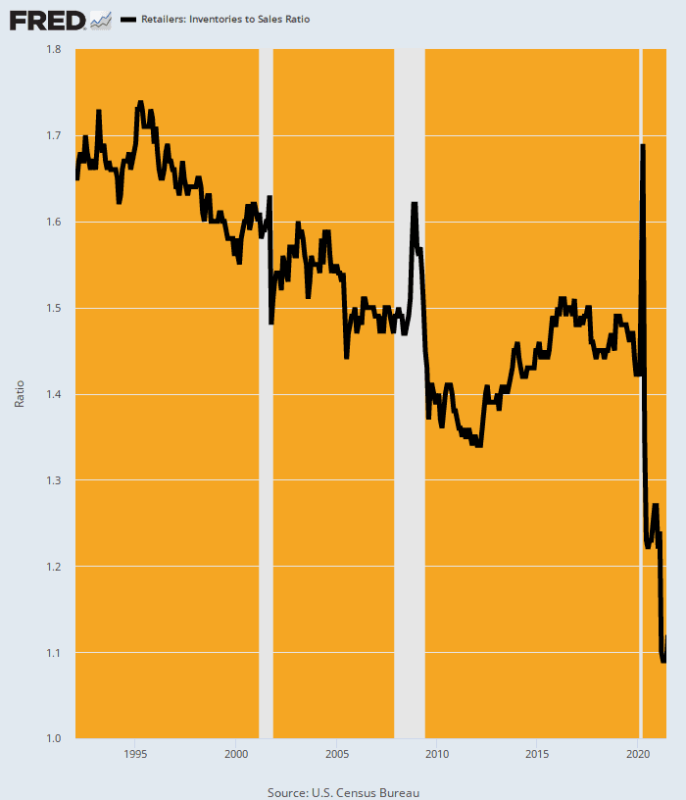
En fait, c'est exactement ce qui s'est passé dans un processus de distorsion économique encore plus drastique par rapport à toute l'histoire antérieure. Dans le cas des stocks de détail, la « demande » alimentée par la stimulation a littéralement aspiré les stocks à sec. Le ratio sur les ventes a plongé à un creux inouï de 1.09 mois en mai 2021.
Ratio des stocks aux ventes au détail, 1992-2021
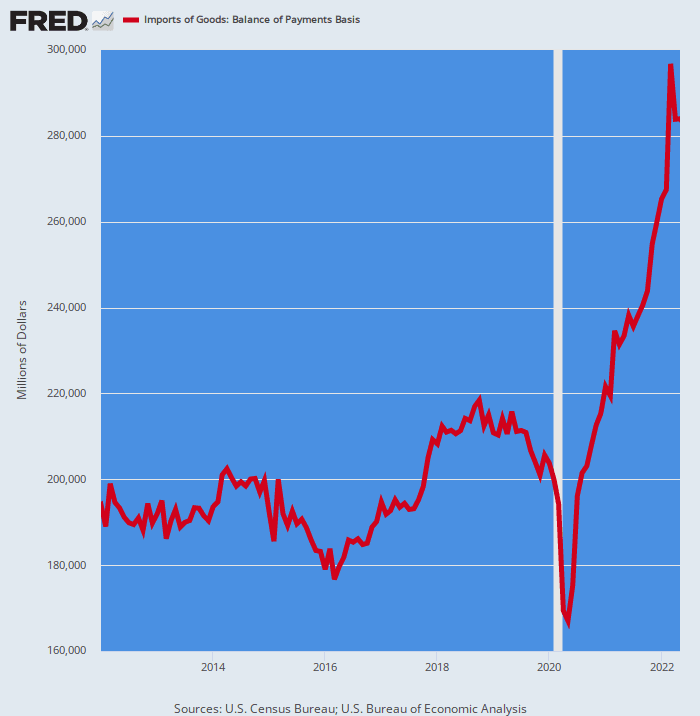
De même, les volumes d'importation ont explosé comme jamais auparavant. Entre le niveau pré-Covid de 203 milliards de dollars par mois en janvier 2020, les importations de biens ont grimpé de 46 % pour atteindre 297 milliards de dollars par mois. C'est un taux de gain annuel de 1.1 billion de dollars !
La Chine, la Corée du Sud, le Vietnam et le Mexique sont sans aucun doute reconnaissants. Mais la seule pompe amorcée par les énormes stimmies de Washington se situait principalement dans les économies étrangères. Pendant ce temps, l'économie américaine a connu des difficultés tout au long de cette période parce que les ordres de fermeture et les craintes générées par la Virus Patrol ont considérablement restreint l'offre de l'économie américaine.
La demande keynésienne n'y était pour rien !
Importations mensuelles de biens aux États-Unis, 2012-2021
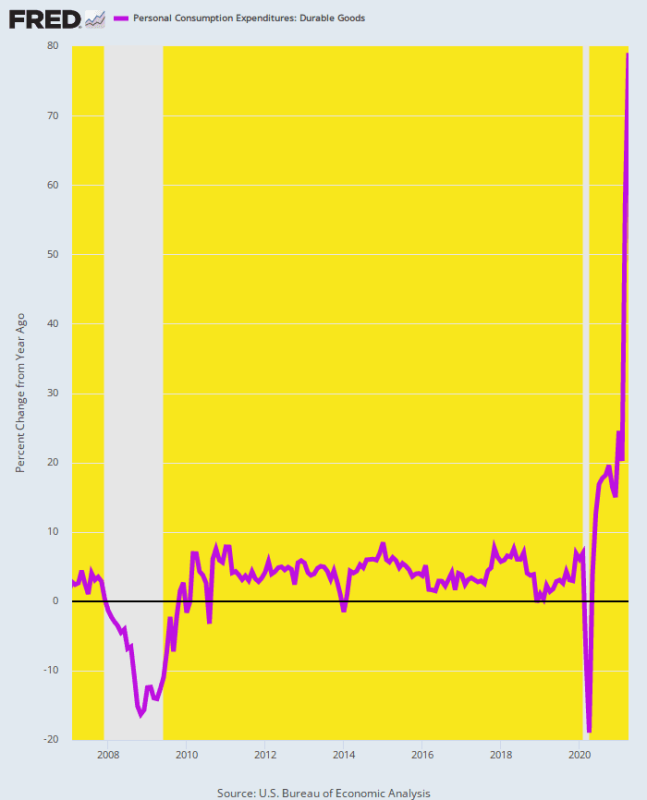
En fait, l'éruption surprenante de la demande de biens durables ne laisse aucun doute sur la façon dont les stimmies géants étaient réellement dans l'erreur. Étant donné que l'argent ne pouvait pas être facilement dépensé pour la liste normale de services, les ménages sont devenus fous en dépensant leurs économies d'argent au restaurant et leurs multiples tournées de stimmies sur des marchandises pouvant être livrées à la porte d'entrée par Amazon.
Au moment où les mesures de relance ont atteint leur apogée en avril 2021, les dépenses de consommation des ménages en biens avaient bondi de 79 % par rapport à l'année précédente. Cette perturbation de l'activité économique est parfaitement visible sur le graphique ci-dessous.
Variation Y/Y des dépenses de consommation personnelle pour les biens durables, 2007-2021
Enfin, les chaînes d'approvisionnement étrangères se sont effondrées sous le poids de la demande artificielle de biens stimulée par Washington et les décideurs politiques européens - une dislocation qui s'est ensuite aggravée lorsque leur guerre des sanctions désordonnée contre la Russie a également fait grimper les prix du pétrole, du blé et d'autres matières premières. .
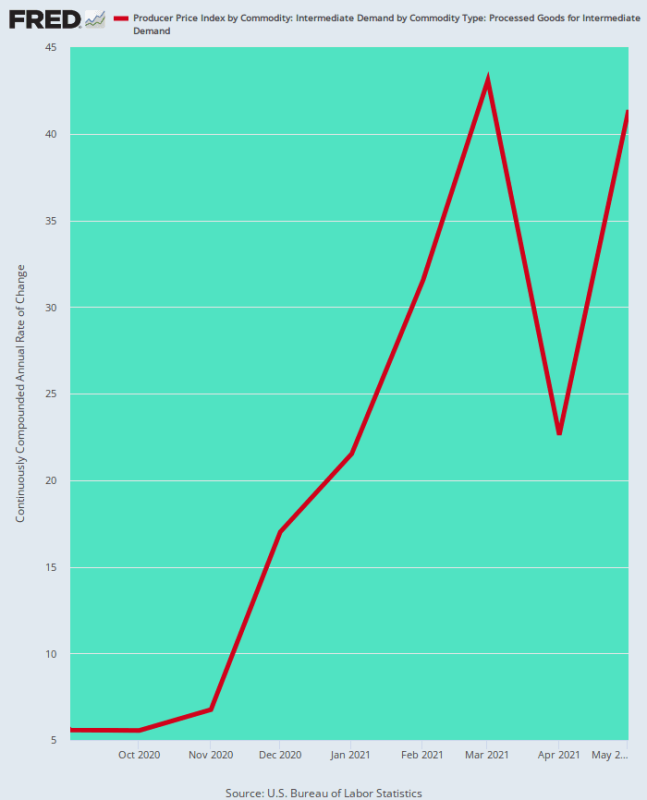
Comme l'illustre parfaitement l'indicateur avancé des prix à la production en amont des produits intermédiaires transformés, l'inflation s'installait déjà dans la chaîne d'approvisionnement dès septembre 2020, lorsque le taux de variation annualisé s'établissait à 5.6 %. En décembre 2020, ce chiffre avait grimpé à 17.0 %, et la situation s'est ensuite accélérée : les prix de gros des produits transformés augmentaient à un taux annualisé de 43 % en mars 2021.
En l'occurrence, l'IPC en aval a commencé à s'accélérer en mars 2021, mais à ce moment-là, les dés étaient jetés. La tentative insensée de Washington de stimuler massivement la «demande» dans une économie qui était considérablement réduite du côté de l'offre par ses propres ordonnances et politiques de santé publique avait déjà déclenché le cycle inflationniste le plus puissant en 40 ans.
Bien sûr, en mars 2021, au sommet de la ligne brune ci-dessous, Washington était toujours en mode de relance complet. L'American Rescue Act de Joe Biden, d'une valeur de 2 billions de dollars, injectait une nouvelle série de mesures de relance budgétaire, alors même que la Fed persistait à acheter 120 milliards de dollars par mois de dette gouvernementale et GSE.
Taux de variation annualisé, IPP pour les produits intermédiaires, septembre 2020 à mai 2021
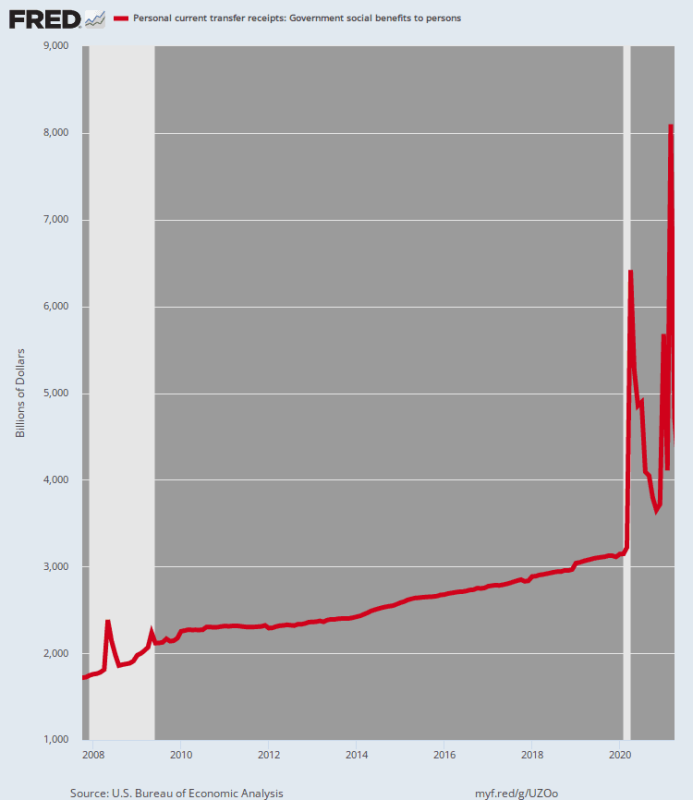
Voici le taux annualisé des paiements de transfert gouvernementaux pour les deux derniers cycles, le dernier étant, encore une fois, hors des graphiques par un mile de pays.
Durant la Grande Récession, l'augmentation maximale du taux de transfert gouvernemental a été de +640 milliards de dollars et de 36 % entre décembre 2007 et mai 2008 (c'est-à-dire que la mesure de relance fiscale de Bush de ce mois-là était en fait plus importante que le plan de relance prêt à être mis en œuvre par Obama en février 2009).
En revanche, sous la frénésie absolue des stimmies pendant le cycle Covid, les paiements de transfert gouvernementaux sont passés d'un taux d'exécution de 3.15 billions de dollars par an en février 2020 à 8.10 billions de dollars en mars 2021. C'est à ce moment-là que les deux stimmies Trump et le module complémentaire Biden ont atteint leur maximum. à 6 XNUMX milliards de dollars de dépenses totales.
Le calcul est stupéfiant. Le taux annualisé des transferts sociaux a augmenté de 4 900 milliards de dollars durant cette période, soit une hausse astronomique de 156 % en seulement 13 mois !
Faut-il s'étonner que l'économie américaine ait été submergée par un « choc de la demande » aux proportions bibliques ?
Taux annualisé des paiements de transfert gouvernementaux, novembre 2007 à mars 2021
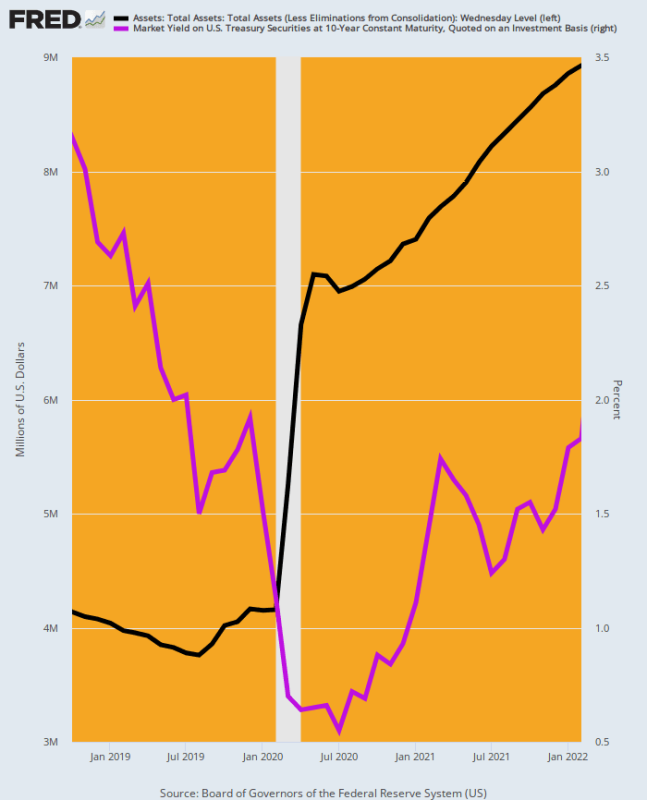
Une explosion des dépenses et des emprunts publics d'une telle ampleur en quelques mois aurait normalement provoqué une forte tension sur le marché obligataire, faisant exploser les rendements. Or, cela ne s'est pas produit : le rendement de référence des bons du Trésor américain à 10 ans (ligne violette) est passé d'un niveau déjà bas de 3.15 % en octobre 2018 à un niveau dérisoire de 0.55 % en juillet 2020, pour se maintenir à seulement 1.83 % jusqu'en février 2022.
Il n'y a pas de mystère quant à la raison. Au cours de la même période, le bilan de la Fed (ligne noire) a éclaté comme jamais auparavant, passant de 4.1 billions de dollars à un sommet de 8.9 billions de dollars en février 2022. C'est-à-dire que le bâtiment Eccles a monétisé une part énorme des dépenses stimmy, ce qui falsifiant radicalement l'ensemble du marché de la dette publique et de toute la dette privée des ménages et des entreprises qui en découle.
Faut-il donc s'étonner que la Virus Patrol ait pu faire fi de l'économie privée ?
Washington a compensé tout un chacun pour le préjudice qui en a résulté, puis certains en déchaînant une bacchanale dépensière de 6 billions de dollars en moins de 14 mois, ce qui a été accompli avec à peine une dissidence de l'une ou l'autre des parties au duopole de Washington parce que les taux d'intérêt sur la dette publique avaient plongé à un tout. -temps bas. À son tour, cela a été rendu possible par la poussée la plus imprudente d'impression de monnaie et de monétisation de la dette de l'histoire enregistrée.
Pendant ce temps, le marché boursier et les actifs à risque connexes ont augmenté de 60 % en moyenne et de deux, trois et dix fois dans certains des secteurs « momo » les plus en vogue au cours de la même période. L'Amérique était simplement ivre de dépenser sans produire, d'emprunter sans épargner et d'imprimer de l'argent sans limite. Tout cela équivalait à une fantasmagorie d'excès financier comme jamais auparavant n'avait même été imaginé, et encore moins tenté.
Bilan et rendement de la Fed sur 10 ans UST, octobre 2018 à février 2022
La vraie mouffette sur le tas de bois, cependant, est que la rationalisation de tous ces excès fiscaux et monétaires - protégeant les ménages et les entreprises de la chute de l'activité économique - était essentiellement fausse. La demande globale perdue n'avait pas besoin d'être remplacée par des mesures de relance et des produits gratuits, car il y avait eu une baisse antérieure et égale de la production et des revenus globaux.
Le seul "stimulus" nécessaire pour rétablir le statu quo de l'économie était d'envoyer la Virus Patrol faire ses valises. C'est-à-dire que le bilan de la Fed aurait pu rester à 4 XNUMX milliards de dollars (mieux encore, il aurait pu revenir à la trajectoire précédente de contraction basée sur QT), même si l'équation budgétaire aurait pu être poussée vers l'équilibre après des décennies d'emprunts imprudents .
Certes, les travailleurs à bas salaires ont été les plus durement touchés parce qu'ils travaillaient dans les secteurs des services critiqués par la Virus Patrol, ce qui signifie qu'il y avait un cas « d'équité » pour une sorte d'aide gouvernementale dans ces cas. Mais, hélas, l'aide était déjà là sous la forme des amortisseurs automatiques qui ont été érigés dans l'État-providence au cours des dernières décennies. Nous parlons de l'assurance-chômage, des coupons alimentaires, d'ObamaCare, de Medicaid et d'un mélange de programmes soumis à des conditions de ressources moindres.
L'accent est mis ici sur les conditions de ressources. Le soi-disant filet de sécurité était entièrement en place, aurait couvert automatiquement 90% des difficultés de Covid-Lockdown et n'aurait donc nécessité aucune législation de sauvetage fiscal, sans parler des 6 billions de dollars d'orgies de dépenses qui se sont réellement produites.
La seule chose qui manquait était le fait que les programmes de chômage des États excluent généralement les travailleurs à la demande et à temps partiel, le segment très modeste de la population active qui a été le plus durement frappé. Mais une année de soutien à 30,000 5 dollars par travailleur (plus qu'ils ne gagnent en moyenne) pour environ 150 millions de travailleurs non couverts par les programmes réguliers d'assurance-chômage de l'État aurait coûté 2.5 milliards de dollars, soit seulement XNUMX% du raz-de-marée des dépenses de secours de Covid qui s'est réellement produit.
Quoi qu'il en soit, l'économie américaine était une bombe à retardement financière prête à exploser en février 2022 lorsque Joe Biden a décidé de sauver la "Novorossiya" (Nouvelle Russie) des Russes, qui étaient intervenus pour protéger leur parent des attaques dévastatrices lancées sur le Donbass. par le gouvernement anti-russe implanté à Kiev par Washington lors du coup d'État de février 2014.
La guerre de sanction inspirée par Washington qui en a résulté contre le plus grand producteur de matières premières de la planète Terre a été le déclencheur de la calamité en cours.
Les trois grandes erreurs de Washington ont bouleversé le monde. Une économie chargée de 92 XNUMX milliards de dollars de dettes publiques et privées était, est et restera un accident imminent.
Republié à partir du site de David Stockman.
Participez à la conversation
Publié sous un Licence internationale Creative Commons Attribution 4.0
Pour les réimpressions, veuillez rétablir le lien canonique vers l'original Brownstone Institute Article et auteur.