Les États-Unis disposent d'une monnaie numérique de banque centrale (MNBC) depuis la fin des années 1990, voire même depuis les années 1970, selon la définition retenue. Les définitions sont importantes. À l'instar du roman à succès Cinquante nuances de Grey qui explore les dynamiques complexes de contrôle et de soumission au sein d'une relation, notre système financier a évolué vers ce que l'on pourrait appeler « Cinquante nuances de tyrannie bancaire centrale ».
Chaque couche de notre système monétaire numérique dévoile le masque séduisant de la liberté, révélant des nuances de plus en plus sombres de contrôle. En creusant plus profondément, ce qui ressemble à une autonomie à première vue n’est qu’une illusion, derrière laquelle se cachent des formes de domination plus complexes et plus répandues, dont l’emprise se resserre à chaque couche.
Nos politiciens usent de leur habileté en manipulant le langage lui-même pour donner une fausse impression, en masquant soit une intention différente, soit en essayant simplement de donner l’impression d’une victoire sans aucun résultat réel. Après tout, le Patriot Act était tout sauf « patriotique ». Le CARES Act, tout en paraissant chaleureusement empathique, se souciait davantage des grandes multinationales que des petites entreprises, des grandes sociétés pharmaceutiques plutôt que de la santé américaine et, surtout, de l’expansion de l’État de surveillance et de la protection du complexe industriel de la censure plutôt que de la liberté et de la liberté d’expression du peuple américain.
Tout comme Cinquante nuances de Grey révèle les jeux de pouvoir complexes au sein d'une relation en apparence consentie, notre système financier actuel révèle lui aussi sa véritable nature de dominatrice numérique, qui n'a cessé d'ajouter des maillons à la chaîne de l'esclavage financier, resserrant son emprise sur notre autonomie depuis des décennies.
Dans cet article, je définirai ce qu'est une monnaie numérique de banque centrale en explorant ses principales catégories. Je démontrerai que les États-Unis fonctionnent déjà avec une forme de CBDC, bien que sans les étiquettes tape-à-l'œil. Je montrerai également que la Réserve fédérale (la Fed) peut introduire des éléments plus dystopiques dans ce système, comme des restrictions de programmation sur le moment, la manière et le lieu où vous pouvez dépenser votre argent sans avoir besoin de l'approbation du Congrès.
Cependant, la crainte d’un contrôle de la banque centrale sur vos transactions n’est en fait qu’une fausse piste. La véritable menace réside dans notre gouvernement, qui a déjà perfectionné l’art de la surveillance. Ajouter la programmabilité n’est que la prochaine étape logique. En fin de compte, les républicains et les démocrates nous conduisent tous vers la même destination : le contrôle numérique total. Ils peuvent utiliser des mots différents et une propagande différente, mais leurs objectifs convergent. Bien que nous ne puissions pas simplement nous sortir de cette situation difficile en votant, nous pouvons choisir de nous en sortir complètement.
Contexte
Si vous me suivez depuis un certain temps, vous savez que je me suis consacré corps et âme, ces deux dernières années, à alerter le public sur les dangers des monnaies numériques de banque centrale (MNBC). Cet engagement m'a conduit à écrire un livre, « Le compte à rebours final » , et même à me présenter à l'élection présidentielle afin de sensibiliser l'opinion publique à cette problématique. J'ai remis un exemplaire de mon livre à Vivek Ramaswamy, et après sa lecture, nos échanges ont contribué à attirer l' attention de Donald Trump sur le sujet des MNBC . Depuis mon retrait de la course en octobre dernier et mon intégration au programme Brownstone Fellows, j'ai parcouru 22 États pour discuter des risques liés aux MNBC.
Actuellement, j'anime plus de 15 ateliers de quatre heures à l'échelle nationale — et bientôt internationale — pour sensibiliser les gens à l'utilisation de monnaies alternatives afin d'éviter les CBDC et d'échapper à la Grande Spoliation , le processus soigneusement conçu qui pourrait nous dépouiller de nos actions, obligations et plans 401(k) au profit des plus grandes banques grâce à des manœuvres juridiques dans les 50 États.
Je suis entré dans le monde des crypto-monnaies en 2012, mais ce n'est que lorsque j'ai vu des amis et des personnes que j'admirais être arrêtés, emprisonnés ou voir leurs entreprises détruites par le gouvernement fédéral que je suis devenu vraiment passionné par ce sujet. Depuis que j'ai quitté mon compte bancaire personnel en 2019, cela m'a personnellement affecté. J'ai commencé à faire des recherches sur le sujet et j'ai découvert que la répression des crypto-monnaies était directement liée aux CBDC. En termes simples, le gouvernement devait sévir contre les crypto-monnaies pour inaugurer une CBDC.
Depuis deux ans, je sillonne le pays (et bientôt le monde) pour alerter les gens sur les dangers que représentent les CBDC. Mais après avoir approfondi les aspects techniques et juridiques de cette question, je suis arrivé à la conclusion que nous avons déjà une CBDC. Nous l’avons depuis des décennies. Nos transactions sont déjà surveillées. Les banques et le gouvernement peuvent censurer nos comptes. L’argent sur nos comptes bancaires est déjà numérique (au moins à 92 %). Il n’y a pas lieu de s’inquiéter de la menace future que représentent les CBDC. Nous les avons déjà. À ce stade, nous nous battons simplement pour déterminer notre degré d’esclavage.
Le dollar n’est qu’une entrée dans une base de données
Il devient clair que nous avons déjà des CBDC lorsque l’on commence à examiner comment l’argent est créé.
Comme je l'ai expliqué dans mon précédent article, « Vous pourriez ne plus rien posséder plus tôt que vous ne le pensez », le commerce moderne s'effectue désormais via de vastes bases de données centralisées. Ces bases de données constituent l'épine dorsale de notre système financier, centralisant toutes nos informations, des soldes de nos comptes bancaires à nos portefeuilles d'actions. Il en va de même pour la monnaie.
Commençons par les bases de la création monétaire : les emprunts publics. Le gouvernement vend des reconnaissances de dettes sous forme de titres du Trésor (bons, obligations et obligations) à la Réserve fédérale. Où la Réserve fédérale obtient-elle l’argent pour acheter ces titres ? Elle le crée à partir de rien. Ou, pour être plus précis, elle ajoute simplement des uns et des zéros dans la base de données – une base de données Oracle, rien de moins (merci, Larry Ellison !).
Le gouvernement fédéral paie ensuite ses factures via son compte à la Réserve fédérale. Lorsque des chèques sont émis pour des projets tels qu'un tunnel pour tortues de 3.4 millions de dollars en Floride ou une étude de 600,000 XNUMX dollars sur les raisons pour lesquelles les chimpanzés jettent des excréments, les fonds sont transférés de la base de données Oracle de la Fed vers les comptes des fournisseurs et des employés des banques commerciales, chacune gérant sa propre base de données. Certaines utilisent Oracle, d'autres Microsoft.
C'est là que cela devient encore plus absurde : pour chaque dollar déposé par ses clients, une banque commerciale peut créer neuf nouveaux dollars dans sa base de données pour les prêter à d'autres clients. Nous avons un système de réserves fractionnaires et, pendant des années (depuis 1992), les banques étaient tenues de renvoyer 10 % des dépôts à la Réserve fédérale pour les conserver en tant que réserves. La législation Covid-19 a supprimé cette exigence et les banques ne sont désormais plus tenues de détenir 10 % à la Réserve fédérale (même si, pour diverses autres raisons, elles conservent toujours ce niveau à la Fed).
Le gouvernement émet une reconnaissance de dette à la Réserve fédérale, qui crée de la monnaie numérique dans une base de données. Le gouvernement paie ses factures, les chèques sont déposés dans des banques commerciales qui créent de la monnaie supplémentaire, et une partie de celle-ci est renvoyée à la Fed, le tout sous forme d’entrées numériques dans des bases de données. Si vous additionnez le nombre de bases de données des banques centrales et des banques commerciales dans le monde, vous vous retrouvez avec plus de 60,000 XNUMX bases de données distinctes qui envoient des entrées dans les deux sens.
Qu'est-ce qu'une CBDC?
Quand quelqu’un me demande « Qu’est-ce qu’une CBDC ? », je commence par examiner la grammaire de la question. Une CBDC est une monnaie numérique de banque centrale. La Réserve fédérale est notre banque centrale et notre monnaie est déjà numérique : les 1 et les 0 sont créés de toutes pièces dans une base de données Oracle. Selon cette définition, nous avons une CBDC depuis des décennies.
En 2024, seulement 8 % de la monnaie américaine existe physiquement, les 92 % restants étant numériques. Alors, sommes-nous une CBDC à 92 % ? Nous devenons une CBDC au moment où plus de 50 % de notre monnaie existe numériquement.
Les responsables politiques et les banquiers centraux affirment que nous n’avons pas actuellement de CBDC et ne seraient probablement pas d’accord avec ma définition. J’ai essayé de comprendre leurs définitions et d’isoler les divergences.
D’une manière générale, lorsque les banques centrales, le Forum économique mondial (WEF), les Nations Unies (ONU), la Banque mondiale, le Fonds monétaire international (FMI) et la Banque des règlements internationaux (BRI) parlent de CBDC, elles sont essentiellement définies comme étant numériques, étant un passif de la banque centrale (par opposition au passif des banques commerciales) et, si vous vous souvenez de ce qui précède, créant leur propre monnaie dans leur propre base de données distincte et ne fournissant qu’un petit montant (10 %) à la banque centrale sous forme de réserves.
J'ai toujours trouvé cela paradoxal, une différence qui n'en est pas une. Pourquoi ? Parce que ce sont les banques commerciales qui possèdent la Réserve fédérale – du moins, c'est ce que l'on croit généralement. En tant qu'entité privée, la véritable structure de propriété de la Réserve fédérale reste un mystère, mais tout porte à croire qu'elle est contrôlée par un cartel de banques privées. Pour mieux comprendre ce phénomène, je recommande la lecture de « La Créature de Jekyll Island » de G. Edward Griffin.
Voici comment cela fonctionne : l'argent est d'abord créé dans la base de données de la Réserve fédérale, puis il est déposé dans les bases de données distinctes des banques qui possèdent la Réserve fédérale. Ces banques, à leur tour, créent encore plus d'argent sur la base de ces dépôts.
Après avoir écarté l’idée selon laquelle une monnaie émise par une banque centrale et une monnaie émise par une banque centrale qui est ensuite utilisée comme support pour l’émission de davantage de monnaie par une banque commerciale reçoivent effectivement la même chose étant donné que les banques possèdent la Réserve fédérale, abordons d’autres idées fausses sur une CBDC.
Mythe : Si j’ai une CBDC, j’aurai un compte directement auprès de la Réserve fédérale et ma banque disparaîtra.
La plupart des gens ont peur ou croient qu’une monnaie numérique de banque centrale signifierait qu’ils auraient un compte directement auprès de la Réserve fédérale et que les banques commerciales disparaîtraient complètement. C’est aussi l’une des raisons pour lesquelles beaucoup pensent que les CBDC n’existeront jamais – parce que les banques commerciales résisteront et se battront jusqu’à la mort pour leur survie. Pourtant, aucune des CBDC lancées (y compris celle de la Chine) n’a cette structure. En Chine, la Banque populaire de Chine (PBOC) crée la CBDC et l’émet ensuite auprès des banques commerciales.
Les consommateurs ne traitent pas directement avec la banque centrale. Il y a 134 pays qui cherchent à créer une CBDC, et nous n'en avons vu aucun (y compris les États-Unis) envisager de supprimer les banques commerciales. Par conséquent, je ne pense pas que l'on puisse raisonnablement dire que le fait que les consommateurs aient un compte directement auprès de la banque centrale constitue une condition essentielle pour devenir une CBDC.
Lorsque vous entendez des personnalités de l’ONU, du Forum économique mondial, de la Banque mondiale, du FMI et d’autres organisations parler des CBDC, vous entendez souvent parler de programmabilité, de surveillance et de contrôle, d’inclusion financière et d’éléments essentiels. Faisons un test et voyons si le dollar actuel a ou pourrait avoir ces « caractéristiques ».
Programmabilité : Les craintes les plus dystopiques concernant les monnaies numériques de banque centrale (MNBC) portent sur leur programmabilité. En théorie, leurs propriétaires, dont l’identité reste floue, pourraient permettre aux gouvernements ou aux banques centrales d’intégrer des règles dictant comment, quand, où, voire même si l’on peut dépenser sa monnaie numérique. On associe souvent ce type de programmabilité aux technologies blockchain comme Bitcoin et Ethereum, qui utilisent des contrats intelligents et des jetons (représentations numériques uniques d’actifs, que j’aborde en détail dans cet article ).
Il n’est pas nécessaire d’avoir recours à une nouvelle technologie blockchain pour permettre la programmation. La base de données Oracle de la Réserve fédérale et les systèmes Microsoft et Oracle utilisés par les banques commerciales sont déjà programmables. Les entreprises et les particuliers utilisent depuis des années des interfaces de programmation d’applications (API) avec ces bases de données. Des règles sont déjà en place pour signaler certaines transactions en fonction de critères spécifiques, ce qui est exactement l’essence de la programmabilité. Ainsi, même si une monnaie numérique unique et centralisée pourrait faciliter l’application des règles de dépenses par Big Brother, la technologie pour le faire est déjà bien vivante dans notre système actuel.
Le système financier actuel repose en grande partie sur des algorithmes complexes et des processus de prise de décision automatisés, qui influencent tout, du traitement des paiements à la notation de crédit. Mais ce qui est vraiment étonnant, c'est à quel point la programmation a déjà imprégné notre vie financière, avec des exemples tels que des cartes de crédit qui peuvent bloquer l'accès à l'argent en fonction des émissions de carbone, des comptes d'épargne santé qui autorisent uniquement les achats de dépenses médicales pré-approuvées, des algorithmes de routage des transactions qui donnent la priorité à certains commerçants par rapport à d'autres, des systèmes de lutte contre le blanchiment d'argent qui signalent les activités suspectes en temps réel et des processeurs de paiement qui peuvent ajuster dynamiquement les taux d'intérêt et les frais en fonction des scores de crédit individuels.
Une série complexe d'algorithmes et de processus décisionnels automatisés sont déjà à l'œuvre lorsque vous vous rendez dans un magasin d'articles ménagers pour acheter une nouvelle cuisinière à gaz (alors que c'est encore légal). Lorsque vous passez votre carte de crédit pour effectuer l'achat, l'algorithme du processeur de paiement vérifie votre score de crédit pour déterminer si vous êtes admissible à l'achat, tandis que le système de la banque examine le solde de votre compte pour s'assurer que vous disposez de suffisamment de fonds pour couvrir la transaction.
Pendant ce temps, le système de lutte contre le blanchiment d'argent (AML) fonctionne en arrière-plan, signalant toute activité suspecte pouvant indiquer un blanchiment d'argent ou d'autres activités illicites. L'algorithme vérifie également le code de catégorie de commerçant (MCC) du magasin d'articles ménagers, vérifie que l'achat respecte vos limites de dépenses approuvées et calcule le taux d'intérêt et les frais associés à votre carte de crédit en fonction de votre score de crédit individuel. Au fur et à mesure que la transaction est traitée, l'algorithme du processeur de paiement achemine le paiement vers la banque du magasin et les fonds sont transférés, le tout en quelques secondes, vous permettant d'emporter votre nouvelle cuisinière à gaz chez vous et de commencer à cuisiner.
La carte Mastercard Doconomy, une carte co-marquée avec les Nations Unies, va encore plus loin en matière de programmabilité en liant les transactions financières aux émissions de carbone. La carte utilise des algorithmes pour suivre l'empreinte carbone de chaque achat, et si les dépenses carbone d'un utilisateur dépassent une certaine limite, la carte peut être refusée ou même désactivée. Cette ingénierie sociale est réalisée grâce à un système complexe qui attribue un score carbone à chaque commerçant et à chaque transaction, en tenant compte de facteurs tels que le type de biens ou de services achetés, le lieu et le mode de transport utilisé. L'algorithme calcule ensuite l'empreinte carbone totale de l'utilisateur et la compare à une limite prédéterminée, qui peut être ajustée en fonction du budget carbone individuel de l'utilisateur. Si la limite est dépassée, la carte peut être restreinte ou désactivée, limitant ainsi l'accès de l'utilisateur à son argent.
Les comptes d’épargne santé (CES) sont un autre exemple de programmabilité dans le système financier. Les CES sont des comptes d’épargne fiscalement avantageux qui permettent aux particuliers de mettre de côté des fonds pour les dépenses médicales. Cependant, ces comptes sont assortis de règles et de restrictions strictes sur les produits et services qui peuvent être achetés. Les fonds d’un CES ne peuvent être utilisés que pour des dépenses de santé pré-approuvées, telles que des visites chez le médecin, des ordonnances et du matériel médical.
Le compte est lié à une carte de débit ou à un chéquier, mais les fonds ne peuvent être utilisés que chez des commerçants qui ont été préapprouvés par l'administrateur du HSA. Cela se fait grâce à un système de codes de catégorie de commerçant (MCC) identifiant le type d'entreprise ou de service fourni. Lorsqu'une carte HSA est glissée, le MCC est comparé à une liste de codes approuvés pour garantir que la transaction est éligible au remboursement. Si le MCC n'est pas approuvé, la transaction est refusée, ce qui limite la capacité de l'utilisateur à accéder à ses propres fonds pour des dépenses non médicales. Cette programmabilité garantit que les fonds HSA sont utilisés uniquement aux fins prévues tout en offrant un moyen pratique et fiscalement avantageux d'épargner pour les dépenses médicales.
Lorsqu’un homme politique prononce un discours dans lequel il affirme qu’il mène le bon combat contre ces horribles CBDC au nom de la protection des Américains contre la programmation de leur argent, expliquez-lui comment fonctionne le système existant. Aucune mise à niveau technique majeure n’est nécessaire et aucune loi importante n’a été adoptée pour ajouter plus de programmabilité. De nouvelles règles et de nouveaux algorithmes sont développés chaque jour, le tout sans aucune audience publique, sans l’approbation du Congrès, ni même sans un appel sur votre chaîne d’information financière préférée.
Surveillance : S'il y a bien une chose qui inquiète de plus en plus les Américains, c'est que chaque transaction soit placée sous l'œil vigilant du gouvernement. Ted Cruz n'a pas mâché ses mots : « L'administration Biden travaille activement à la création d'une nouvelle monnaie numérique qui permettra au gouvernement d'espionner nos transactions et de contrôler notre liberté financière. Nous devons y mettre un terme immédiatement. » Ron DeSantis a lui aussi exprimé sa position sans équivoque : « Le projet de monnaie numérique de banque centrale de l'administration Biden n'est qu'une question de surveillance et de contrôle. La Floride ne l'acceptera pas : nous protégerons la confidentialité et la sécurité financières des Floridiens. »
Et n’oublions pas la sénatrice républicaine du Wyoming Cynthia Lummis, très appréciée des fans de Bitcoin. Elle a également tiré la sonnette d’alarme : « Je suis profondément préoccupée par la volonté de l’administration Biden de créer une CBDC. Elle pourrait être utilisée pour recueillir des informations sur les Américains et potentiellement même contrôler leurs dépenses. Nous devons nous assurer que tout système de monnaie numérique protège la vie privée et les libertés individuelles. »
Les républicains ne sont pas les seuls à brandir le drapeau tout en se lamentant sur la protection de la vie privée. Même Elizabeth Warren, qui a défendu les CBDC, a déclaré : « Si nous voulons créer un dollar numérique, nous devons nous assurer qu'il fonctionne pour tout le monde, pas seulement pour les riches, et qu'il protège la vie privée des consommateurs. »
Quelle noblesse, quel patriotisme, et quelle incohérence totale avec la réalité de leurs résultats de vote. Notre dollar numérique actuel est et a été hautement surveillé et censuré pendant des décennies.
Aux États-Unis, le gouvernement dispose de diverses méthodes pour accéder aux informations sur les transactions financières, en fonction du type d'informations et des circonstances. Voici quelques-unes de leurs méthodes :
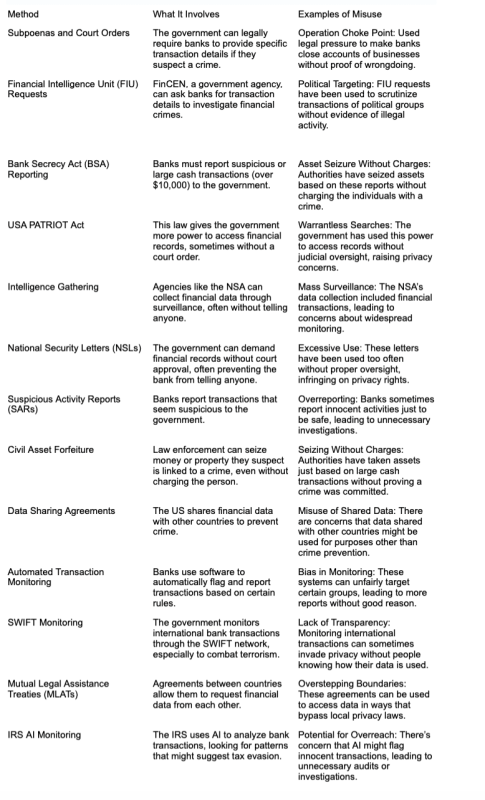
Pour parler plus personnellement, je pourrais écrire un livre entier avec seulement des études de cas sur la façon dont le gouvernement a utilisé des techniques de surveillance pour cibler les gens. J'ai des amis en prison pour des crimes non violents rendus possibles par cette même surveillance.
J'ai choisi ces deux joyaux parce qu'ils mettent en évidence à quel point les mesures de surveillance de notre système bancaire sont extrêmes.
L'affaire Rebecca Brown : une confiscation civile de biens qui a mal tourné
En 2015, le père de Rebecca Brown, Terry Brown , se rendait en voiture de leur domicile dans le Michigan à leur famille dans le New Jersey. Il avait sur lui 91 800 dollars en espèces, une somme que sa fille avait économisée pendant des années pour acheter une maison. Terry, méfiant envers les banques (à juste titre), a retiré l'argent et l'a gardé sur lui par mesure de sécurité.
Alors qu'il traversait la Pennsylvanie, un policier l'a arrêté pour une infraction mineure au code de la route. Lorsque l'agent a découvert l'argent, il a immédiatement eu des soupçons, malgré les explications claires de Terry selon lesquelles l'argent appartenait à sa fille et était destiné à acheter une maison. Sans aucune accusation ni preuve d'un crime, la police a saisi la totalité des 91,800 XNUMX $ en vertu des lois sur la confiscation civile des biens.
Rebecca et son père ont passé plus d’un an et dépensé des milliers de dollars pour se battre afin de récupérer leur argent. L’affaire a attiré l’attention nationale, soulignant le caractère abusif des lois sur la confiscation des biens civils qui permettent aux forces de l’ordre de saisir l’argent de personnes innocentes sans aucune preuve d’acte répréhensible. L’argent a finalement été restitué, mais seulement après une longue et coûteuse bataille juridique qui a laissé la famille financièrement sous pression et émotionnellement épuisée.
L'histoire de Nick Merrill : bâillonné par une lettre de sécurité nationale
Nick Merrill était propriétaire d'un petit fournisseur d'accès internet à New York. Un jour de 2004, sa vie bascula soudainement lorsque le FBI lui remit une lettre de sécurité nationale (NSL). Cette lettre exigeait la remise de dossiers clients confidentiels et l'obligeait à garder le silence. Il n'était autorisé à en parler à personne, pas même à son avocat.
Merrill était horrifié. Le FBI n'a fourni aucune preuve ni ordonnance judiciaire, juste la NSL. Il ne pouvait pas contester la lettre devant le tribunal car l'ordonnance de confidentialité interdisait d'en parler. Merrill avait le sentiment que ses droits constitutionnels avaient été violés, mais il n'avait aucun recours visible.
Pendant des années, Merrill a lutté en secret contre l'ordonnance de non-divulgation, sans pouvoir en parler à ses amis les plus proches. Ce n'est qu'en 2010, six ans plus tard, que Merrill a finalement obtenu le droit de parler publiquement de son cas, devenant ainsi la première personne à contester avec succès une ordonnance de non-divulgation de la NSL. Cette expérience l'a profondément ébranlé. Et comme il a été le premier à contester avec succès une ordonnance de la NSL, nous ne savons pas combien de personnes ont vécu une expérience similaire.
Alors, laissez-moi vous résumer ceci : la NSA collecte déjà en masse nos données financières, l’IRS utilise l’IA en collaboration avec l’IRS pour surveiller nos dépenses, les banques ont déjà des règles (programmation) pour traquer les comportements suspects, et entre le Patriot Act et les National Security Letters, nous pouvons être espionnés sans l’approbation du tribunal et nous ne pouvons même pas en parler (même avec un avocat).
Notre argent est numérique et il est déjà sous haute surveillance. Comment les choses pourraient-elles empirer ? Au début, je pensais que des gens comme Cruz, DeSantis et Warren ne se rendaient peut-être pas compte de la profondeur du trou du lapin de la surveillance. Mais ensuite, j'ai creusé plus profondément. Malgré leur tollé public au sujet de la vie privée, Ted Cruz a voté pour le US FREEDOM Act, qui a réautorisé certaines parties du Patriot Act, y compris ces satanés NSL. Warren l'a également soutenu, tout en faisant pression pour renforcer le Bank Secrecy Act. DeSantis ? Même chose : il a voté pour le US FREEDOM Act et a soutenu les efforts visant à resserrer l'emprise du Bank Secrecy Act.
Inclusion financière : L’une des affirmations les plus absurdes et une parfaite illustration de la novlangue orwellienne des organisations mondialistes comme le Forum économique mondial, l’ONU et la Banque des règlements internationaux est que les monnaies numériques de banque centrale (MNBC) favoriseront l’inclusion financière.
Quand ils parlent de CBDC, ils veulent en réalité dire qu’il faut interdire l’argent liquide. Rappelez-vous qu’aucune définition formelle ne stipule qu’il ne peut pas y avoir de CBDC en plus de l’argent liquide. La définition même de CBDC est non seulement contestée entre ces groupes, mais elle a également évolué et est devenue plus étroite au fil du temps. Je pense que cela vise en partie à détourner l’attention du caractère autoritaire du système existant. Vous pouvez avoir à la fois de l’argent liquide et une CBDC comme nous le faisons déjà en Amérique, et de nombreux autres programmes pilotes dans le monde envisagent soit d’avoir de l’argent liquide en plus des CBDC, soit de supprimer progressivement l’argent liquide. Donc, encore une fois, les définitions sont importantes. L’« inclusion » de la BRI et du WEF signifie qu’ils vont supprimer l’argent liquide et appeler cela un progrès.
Le hic, c'est que près de 4.5 % des Américains n'ont pas de compte bancaire et dépendent de l'argent liquide pour survivre. Dans un système de CBDC, l'utilisation du système et la réalisation de transactions nécessitent une autorisation, et cette autorisation peut être refusée. Les banques pourraient exclure complètement ces personnes de l'économie, les privant de tout moyen d'échange. Ce n'est pas de l'inclusion ; c'est pire que la situation actuelle. C'est de l'exclusion explicite.
Tokenisation : Le FMI et la BRI défendent l’idée, purement sémantique, qu’une monnaie numérique de banque centrale (MNBC) n’est véritablement « numérique » que si elle est tokenisée, c’est-à-dire si chaque unité monétaire se voit attribuer un jeton unique et traçable. Or, cette distinction relève davantage de la terminologie que du fond. La grande majorité de la monnaie existe déjà sous forme numérique, stockée dans des bases de données telles que la base de données Oracle de la Réserve fédérale ou les bases de données Oracle/Microsoft des banques commerciales. Le véritable débat ne porte pas sur la nature numérique de la monnaie, mais sur le contrôle de la comptabilité numérique. Aux États-Unis, le clivage semble suivre les lignes partisanes : les démocrates prônent une monnaie tokenisée émise par la banque centrale, tandis que les républicains, menés par Cynthia Lummis, défendent les stablecoins émis par les banques commerciales. Cependant, cette distinction mérite d’être précisée, car les deux options sont tout aussi programmables, surveillables et contrôlables par le gouvernement.
De plus, les banques commerciales possèdent les banques centrales, ce qui rend la distinction entre les deux largement discutable. La tokenisation ne rend pas quelque chose « numérique » par magie ; il s’agit simplement d’un autre type de représentation numérique. En fin de compte, qu’il s’agisse d’un jeton émis par une banque centrale ou d’un stablecoin émis par une banque commerciale, le résultat est une monnaie numérique programmable, traçable et potentiellement oppressive qui menace la liberté et l’autonomie individuelles.
CBDC enfin définie
Nous disposons d’une monnaie numérique de banque centrale. Les politiciens et les organisations mondialistes comme l’ONU/WEF/BRI aiment déplacer les règles du jeu, en ajoutant des définitions étroites qui deviennent plus tyranniques à chaque nouvelle redéfinition.
Les monnaies numériques des banques centrales (MNBC) ne sont plus un concept futur mais une réalité présente. Nous n'attendons pas leur mise en œuvre ; elles sont déjà là et nous mesurons maintenant les degrés de tyrannie qui les accompagnent. L'indice de tyrannie des MNBC est un outil conçu pour nous aider à comprendre le niveau de contrôle et de surveillance qui accompagne ces monnaies numériques.
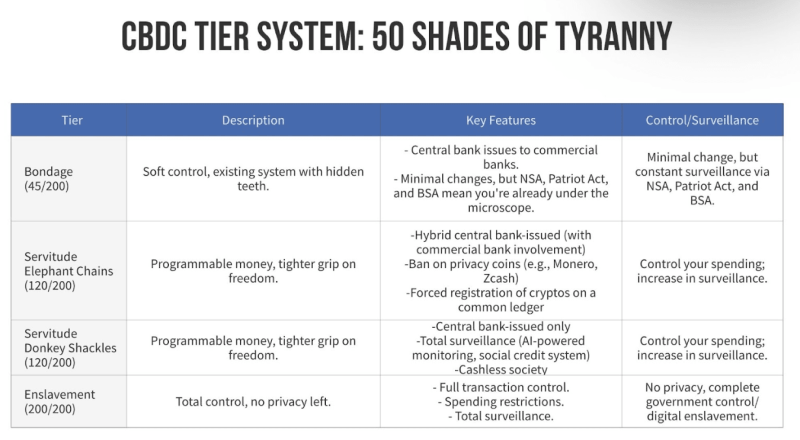
Au lieu de les laisser encadrer le débat en ajoutant de nouveaux détails à la définition de CBDC, j'ai créé un indice publié sous forme de système de notation pour déterminer le niveau de tyrannie. L'indice se compose de plusieurs catégories : surveillance et contrôle, mécanismes de contrôle, société sans espèces, tokenisation, émetteur, mondialisation et réglementation des crypto-monnaies. Chaque catégorie a un score, et la somme de ces scores indique le niveau de tyrannie. Plus le score est élevé, plus la CBDC est oppressive.
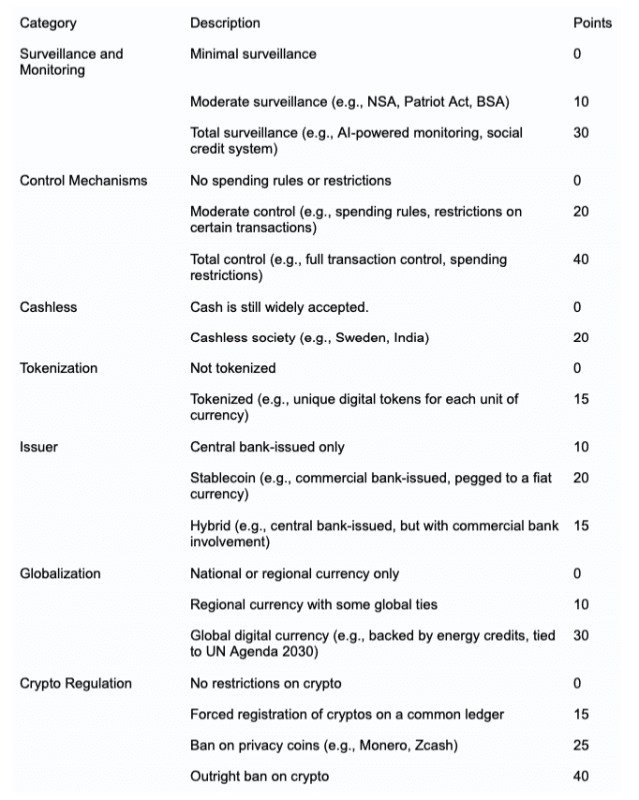
Nous avons déjà atteint le niveau d'asservissement, avec un score qui indique une perte significative de liberté et d'autonomie. Mais cela ne s'arrêtera pas là. Le seuil du niveau de servitude est de 120 points, et il existe plusieurs façons de l'atteindre. L'une d'elles consiste en un recours accru à la surveillance par intelligence artificielle, combiné à une société sans espèces et à la tokenisation. Mais ne vous y trompez pas : ce n'est qu'une voie possible vers la servitude. Nous connaissons l'objectif final : une monnaie numérique mondiale liée à un système de crédit social où chaque transaction est tracée et contrôlée. C'est le futur dystopique que je décris dans mon livre, « Le compte à rebours final ».
Comment pouvons-nous riposter ?
J’ai écrit cet article pour clarifier une chose : nous avons déjà une CBDC. Les CBDC ne sont pas une menace future, elles sont une réalité présente. Le système existant est déjà numérique, programmable et traçable. Les politiciens, les banquiers centraux et les organisations mondialistes ne cessent de modifier la définition de la CBDC pour détourner l’attention du fait que nous en avons déjà une et pour nous préparer à des nuances encore plus profondes de tyrannie.
Nous devons nous approprier la définition des CBDC pour clarifier leurs intentions : elles évoluent vers un asservissement numérique absolu et une technocratie mondiale.
Nous devons marteler et décrire les différents niveaux de servitude, d’asservissement et d’esclavage des CBDC et expliquer les différents éléments de l’indice de tyrannie des CBDC. Nous devons faire prendre conscience du fait que les républicains et les démocrates sont tous deux complices de cette tyrannie, tous deux complices de la manipulation sémantique de la définition des CBDC, et tous deux travaillent activement à l’adoption d’une législation qui élève le niveau de tyrannie de l’esclavage à la servitude.
Les Démocrates nous réduiront à l'état de servitude grâce à un dollar tokenisé émis par la Banque centrale, sous couvert d'inclusion financière. C'est la politique actuelle mise en œuvre par le décret présidentiel 14067 du président Biden . Les Républicains nous y conduiront par une surveillance accrue et en accordant aux plus grandes banques le contrôle monopolistique d'une monnaie numérique bancaire commerciale tokenisée, probablement sous prétexte de lutter contre l'immigration clandestine, le terrorisme et le blanchiment d'argent.
Je souligne le comportement des politiciens des deux côtés de l’échiquier politique, non pas parce que je pense que vous devriez écrire ou appeler votre député. Nous ne pouvons pas nous en sortir par le vote. Toutes les lois qui ont ajouté la programmabilité et la surveillance ont été bipartites. Toutes les monnaies fiduciaires de l’histoire de l’humanité ont échoué, et même les cinq dernières monnaies de réserve mondiales n’ont duré que 5 ans. La différence cette fois-ci est qu’il s’agit d’une démolition contrôlée. Ils le font intentionnellement pour mettre en place un système de contrôle entièrement numérique.
La voie à suivre passe par une désobéissance radicale et l'adoption d'alternatives monétaires hors du contrôle de l'État. En 2019, j'ai cessé d'utiliser un compte bancaire personnel et j'ai commencé à utiliser des cryptomonnaies, de l'or et de l'argent que je conserve moi-même. Suite aux récentes révélations concernant le détournement du Bitcoin (je recommande la lecture de « Hijacking Bitcoin » pour plus d'informations) et sa traçabilité, je me suis tourné vers des cryptomonnaies axées sur la confidentialité comme Zano et Monero, et j'utilise également de l'or physique, des Goldbacks et de l'argent. J'anime actuellement des ateliers de quatre heures dans plusieurs villes des États-Unis, et bientôt à l'international, où je montre précisément comment obtenir et utiliser des monnaies alternatives comme substitut au dollar.
En abandonnant le dollar dès maintenant, nous pouvons mettre fin à notre servitude, éviter l’asservissement numérique complet et construire un avenir basé sur le libre arbitre et la centralisation. Nous n’avons pas besoin de pleurer sur la perte de notre système actuel. Nous devrions mettre le feu aux larmes et commencer un avenir plus libre et décentralisé.
Participez à la conversation
Publié sous un Licence internationale Creative Commons Attribution 4.0
Pour les réimpressions, veuillez rétablir le lien canonique vers l'original Brownstone Institute Article et auteur.